

SAT 30 septiembre 2026
TERCERA RESOLUCIÓN DE MODIFICACIONES A LAS REGLAS GENERALES DE COMERCIO EXTERIOR PARA 2026 Y ANEXO 22
PRIMERA VERSIÓN ANTICIPADA
En resumen:
Entrada en vigor: La Resolución entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación. Respecto de las disposiciones difundidas anticipadamente en el Portal del SAT, surtirán efectos conforme a la regla 1.1.2. de las RGCE.
¿A quién afecta?
La modificación es relevante para importadores y demás operadores de comercio exterior que deban cumplir con la obligación de transmitir la Manifestación de Valor, particularmente quienes destinen mercancías a los siguientes regímenes aduaneros:
- Elaboración, transformación o reparación en recinto fiscalizado.
- Recinto fiscalizado estratégico.
- Tránsito de mercancías.
- Depósito fiscal.
- Importación temporal.
- Importación definitiva.
La modificación permite identificar con mayor precisión cuándo comenzará a exigirse la transmisión de la Manifestación de Valor conforme a la regla 1.5.1., dependiendo del régimen aduanero utilizado.
¿Qué modifica la Tercera Resolución de Modificaciones a las RGCE para 2026?
La Primera Versión Anticipada reforma el primer párrafo y adiciona un segundo párrafo al Transitorio Décimo Primero de las Reglas Generales de Comercio Exterior para 2026.
El cambio está relacionado con el cumplimiento del artículo 59, fracción III de la Ley Aduanera y de la regla 1.5.1. de las RGCE para 2026, relativa a la Manifestación de Valor.
Además, se da a conocer la Tercera Modificación al Anexo 22 de las RGCE para 2026.
Se amplía el periodo transitorio hasta el 31 de octubre de 2026
La Resolución establece que, hasta el 31 de octubre de 2026, quienes introduzcan mercancías a territorio nacional podrán continuar cumpliendo las disposiciones relacionadas con la Manifestación de Valor en los términos previstos en el Transitorio Quinto, segundo párrafo de las RGCE para 2025.
Esto modifica el calendario de implementación y resulta especialmente importante para las empresas que se encontraban preparando sus procesos para la transmisión electrónica de la Manifestación de Valor.
Implementación escalonada de la Manifestación de Valor
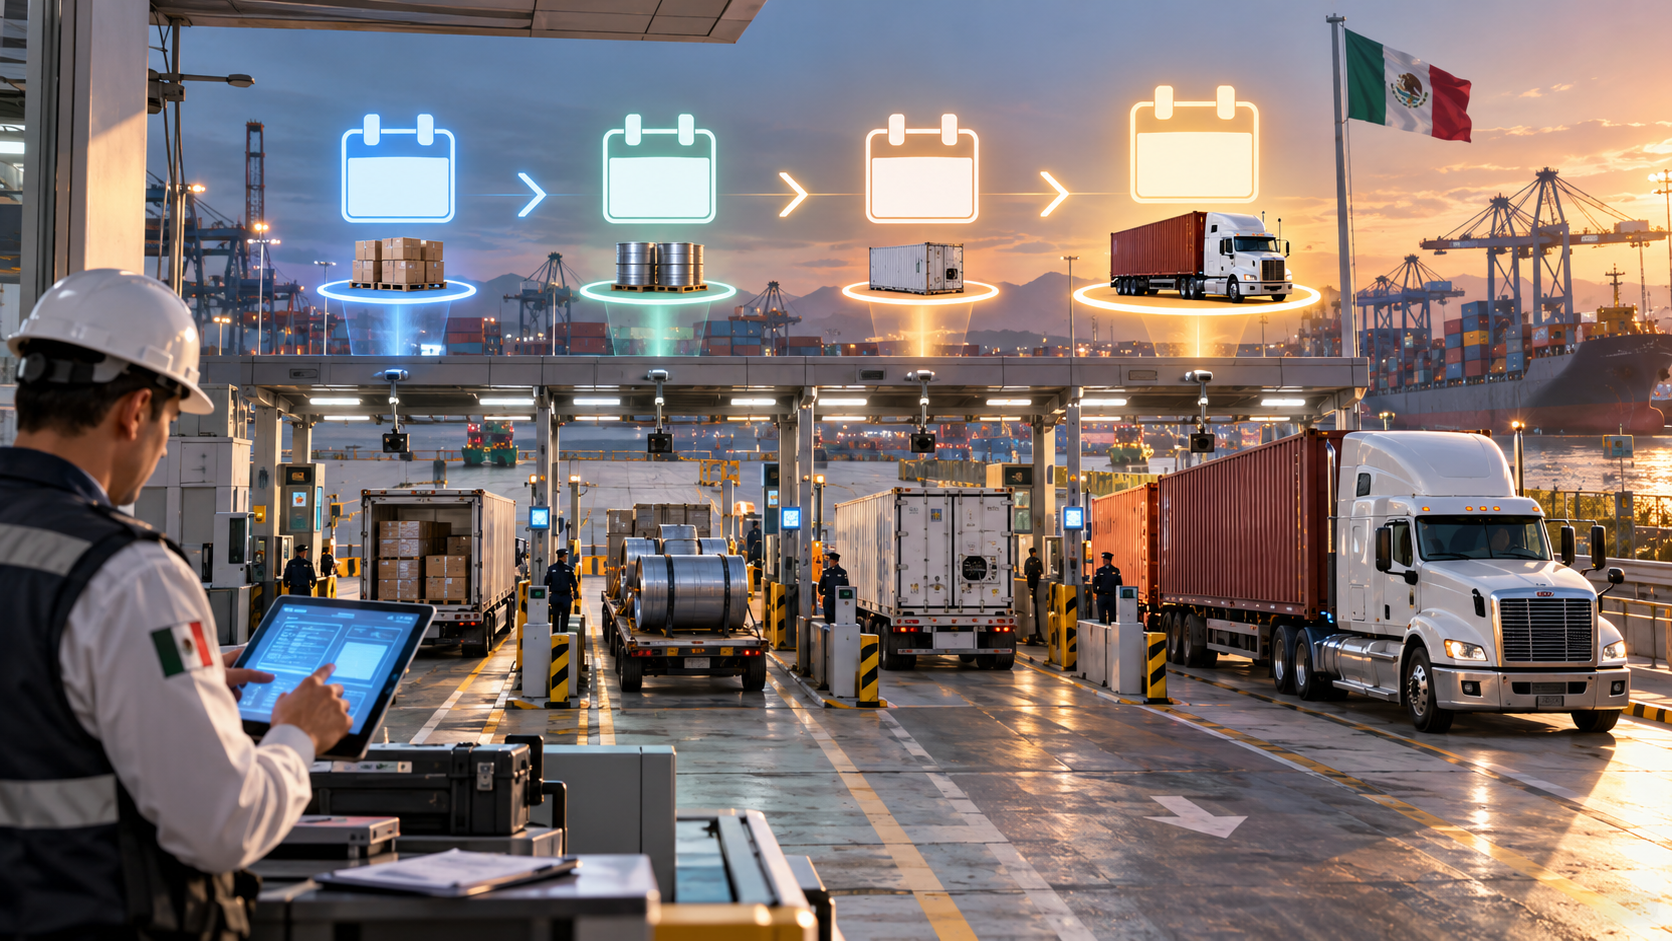
Uno de los cambios más relevantes es que la obligación no comenzará simultáneamente para todas las operaciones.
La Manifestación de Valor deberá transmitirse conforme a la regla 1.5.1. de acuerdo con el siguiente calendario:
1 de noviembre de 2026
Para mercancías destinadas al régimen de elaboración, transformación o reparación en recinto fiscalizado.
15 de noviembre de 2026
Para mercancías destinadas al régimen de recinto fiscalizado estratégico.
1 de diciembre de 2026
Para mercancías destinadas al régimen de tránsito de mercancías.
15 de diciembre de 2026
Para mercancías destinadas al régimen de depósito fiscal.
1 de enero de 2027
Para mercancías destinadas al régimen de importación temporal.
15 de enero de 2027
Para mercancías destinadas al régimen de importación definitiva.
Este esquema escalonado es particularmente importante porque la fecha aplicable dependerá del régimen aduanero al que se destinen las mercancías, y no únicamente de una fecha general para todas las importaciones.
¿Qué implica para las empresas?
Las empresas importadoras deberán revisar qué regímenes utilizan en sus operaciones para determinar su fecha efectiva de incorporación al nuevo esquema.
En términos prácticos, conviene aprovechar el periodo adicional para revisar:
- Procesos internos para integrar y transmitir la Manifestación de Valor.
- Información y documentación utilizada para determinar el valor en aduana.
- Coordinación entre importadores, agentes o agencias aduanales y áreas responsables de comercio exterior.
- Expedientes documentales asociados con las operaciones de importación.
- Procedimientos aplicables a operaciones temporales, definitivas y demás regímenes contemplados en el calendario.
La modificación no elimina la obligación de la Manifestación de Valor; redefine y escalona las fechas para comenzar a cumplirla conforme a la regla 1.5.1.
Modificación al Anexo 22
La Resolución también señala que se da a conocer la Tercera Modificación al Anexo 22 de las RGCE para 2026.
El documento anticipado analizado no desarrolla en esta página el contenido específico de dicha modificación, por lo que será necesario considerar el texto correspondiente del Anexo 22 para identificar los cambios concretos aplicables al llenado del pedimento.
Recomendaciones
Ante este nuevo calendario, los importadores deben identificar cuál de las fechas corresponde a sus operaciones y utilizar el periodo previo para validar que sus procesos, documentación y sistemas estén preparados.
Particular atención merecen las empresas que realizan importaciones temporales, cuya implementación se establece para el 1 de enero de 2027, y aquellas que realizan importaciones definitivas, para las cuales la fecha indicada es el 15 de enero de 2027.
Publicación oficial:
SAT 30 septiembre 2026
TERCERA RESOLUCIÓN DE MODIFICACIONES A LAS REGLAS GENERALES DE COMERCIO EXTERIOR PARA 2026 Y ANEXO 22, PRIMERA VERSIÓN ANTICIPADA
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!