

DOF 28 octubre 2026
Resolución final del procedimiento administrativo de investigación antidumping sobre las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión originarias de los Estados Unidos de América, independientemente del país de procedencia.
En resumen:
Entrada en vigor: 29 de octubre de 2026
Autoridad: Secretaría de Economía
Fracción arancelaria: 3904.10.03, NICO 00
Cuota compensatoria definitiva: 0.3918 dólares por kilogramo
La Secretaría de Economía publicó en el Diario Oficial de la Federación (DOF) del 28 de octubre de 2026 la Resolución final de la investigación antidumping sobre las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión (PVC suspensión), originarias de Estados Unidos, independientemente del país de procedencia.
La autoridad determinó que estas importaciones se realizaron en condiciones de discriminación de precios y causaron daño material a la industria nacional. En consecuencia, estableció una cuota compensatoria definitiva de 0.3918 dólares por kilogramo, inferior a la cuota provisional de 0.6315 dólares por kilogramo.
La medida entra en vigor el 29 de octubre de 2026.
¿A quiénes afecta esta resolución?
La disposición resulta especialmente relevante para:
- Importadores mexicanos de PVC suspensión originario de Estados Unidos.
- Empresas de la industria química y petroquímica que utilizan resinas de PVC como materia prima.
- Fabricantes de tuberías, conexiones, perfiles, ventanas, películas plásticas, envases, mangueras y recubrimientos.
- Agentes y agencias aduanales que intervienen en operaciones de importación de polímeros.
- Empresas comercializadoras y distribuidoras de resinas plásticas.
- Departamentos de comercio exterior, compras y cumplimiento aduanero que deben determinar el costo de importación de estos insumos.
La medida también puede afectar indirectamente los costos de producción de las empresas transformadoras que adquieren PVC suspensión importado.
1. Cuota compensatoria definitiva al PVC suspensión
La Secretaría de Economía concluyó el procedimiento administrativo de investigación antidumping identificado con el expediente AD_36-24, iniciado a solicitud de Mexichem Resinas Vinílicas, S.A. de C.V.
Mediante la resolución publicada el 28 de abril de 2025, la autoridad inició la investigación correspondiente al periodo comprendido entre el 1 de octubre de 2023 y el 30 de septiembre de 2024, con un periodo de análisis de daño del 1 de octubre de 2021 al 30 de septiembre de 2024.
Posteriormente, el 24 de marzo de 2026, se publicó la resolución preliminar que estableció una cuota compensatoria provisional de 0.6315 dólares por kilogramo.
Con la resolución final, la Secretaría determinó aplicar los siguientes montos:
| Concepto | Cuota |
|---|---|
| Cuota compensatoria provisional | USD 0.6315/kg |
| Cuota compensatoria definitiva | USD 0.3918/kg |
| Disminución | USD 0.2397/kg |
| Reducción porcentual | 37.96% |
La cuota definitiva equivale a 391.80 dólares por tonelada métrica de PVC suspensión importado.
La cuota es aplicable a las mercancías originarias de Estados Unidos, independientemente del país desde el cual sean enviadas a México.
Fundamento: puntos resolutivos 521, 522 y 523 de la Resolución; artículos 59, fracción I, 62 y 87 de la Ley de Comercio Exterior, así como artículo 9.1 del Acuerdo Antidumping.
2. Productos y fracciones arancelarias comprendidos
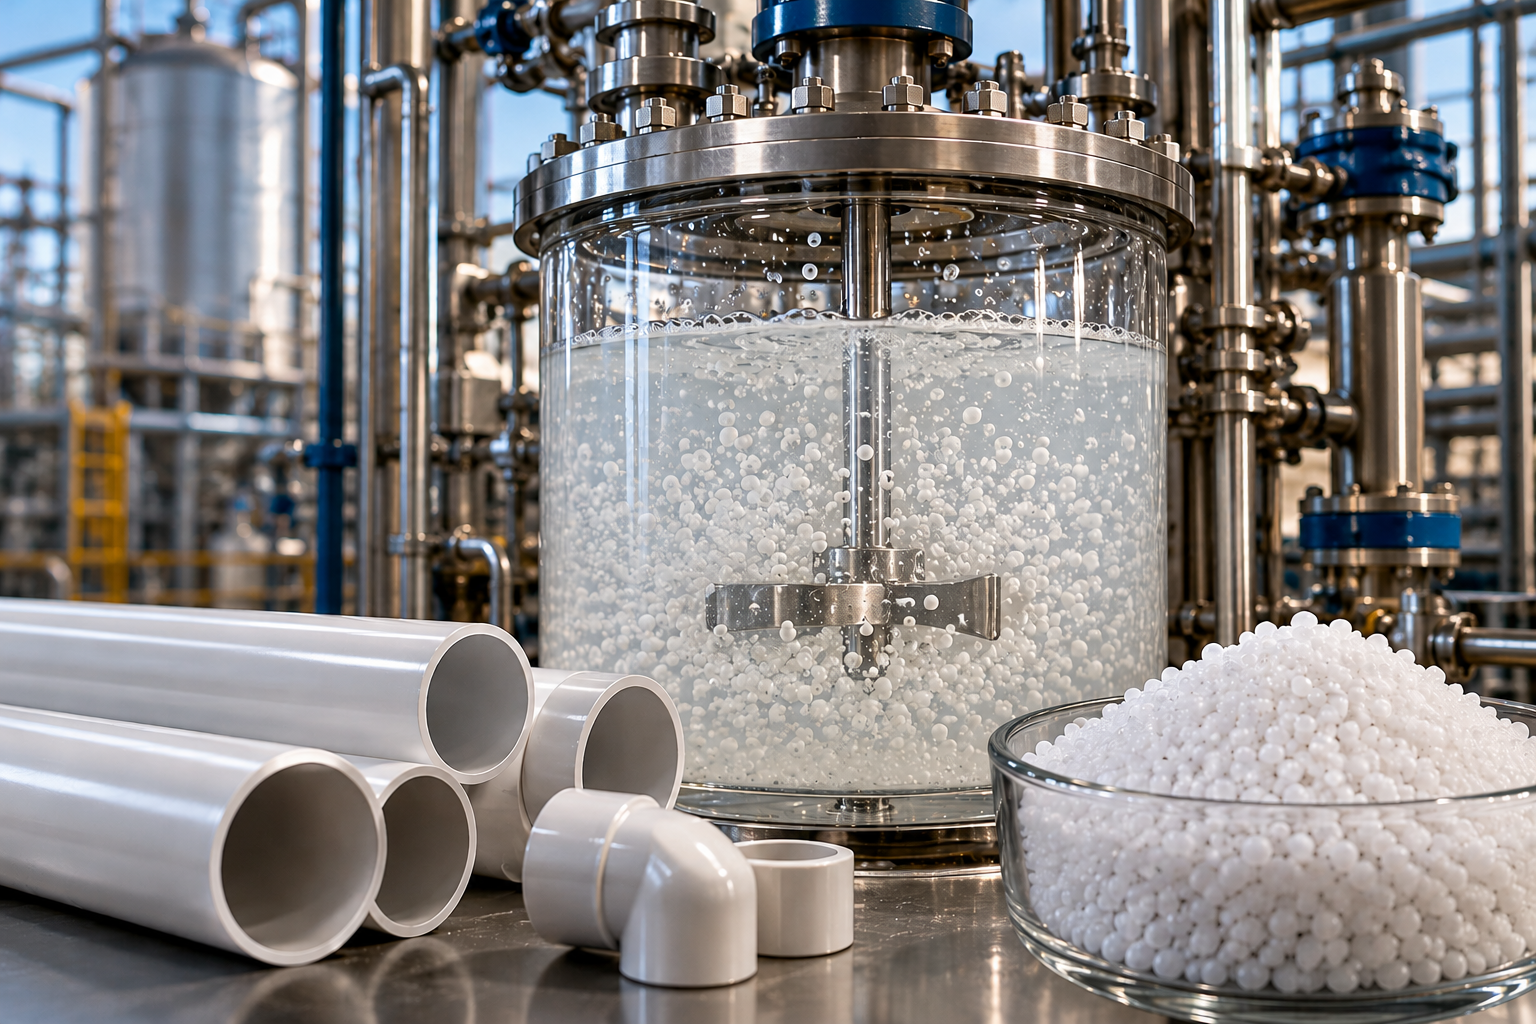
La mercancía objeto de la resolución es el homopolímero de monómero de cloruro de vinilo obtenido mediante el proceso de polimerización en suspensión, conocido comercialmente como PVC suspensión o resina de PVC suspensión.
El producto presenta, entre otras, las siguientes características:
- Fórmula química: (C₂H₃Cl)n.
- Número CAS: 9002-86-2.
- Índice de masa molecular o valor K: de 48.5 a 99.
- Presentación comercial: principalmente polvo blanco o gránulos.
- Uso industrial: fabricación de productos plásticos rígidos y flexibles.
La resolución identifica la siguiente clasificación arancelaria:
Fracción 3904.10.03, NICO 00: poli(cloruro de vinilo) obtenido por los procesos de polimerización en masa o suspensión.
Es importante considerar que la cuota compensatoria se establece para el producto descrito en la investigación y no para cualquier mercancía clasificada en dicha fracción.
La Secretaría excluyó expresamente del producto investigado:
- PVC obtenido mediante polimerización en masa (bulk).
- PVC obtenido mediante polimerización en emulsión o dispersión (microsuspensión).
- Mezclas de resina de PVC suspensión con otras sustancias, como aditivos, lubricantes, plastificantes y pigmentos, que constituyen compuestos de PVC o mezclas secas (dry-blend).
Por ello, la correcta identificación de la mercancía requiere considerar tanto su clasificación arancelaria como su composición y proceso productivo.
Fundamento: puntos 3 al 11 y 521 de la Resolución.
3. La cuota compensatoria aplica por origen, no por procedencia
Uno de los aspectos de mayor relevancia operativa es que la medida se aplica a las importaciones de PVC suspensión originarias de Estados Unidos, independientemente del país de procedencia.
Esto significa que el envío de la mercancía desde un tercer país no elimina la obligación de pagar la cuota compensatoria cuando el producto conserva su origen estadounidense.
Por el contrario, conforme al artículo 66 de la Ley de Comercio Exterior, los importadores no estarán obligados al pago de la cuota cuando comprueben que el país de origen de la mercancía es distinto de Estados Unidos.
La comprobación debe efectuarse conforme al Acuerdo que establece las normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, para efectos no preferenciales, publicado originalmente el 30 de agosto de 1994 y sus modificaciones posteriores.
Para las empresas importadoras resulta indispensable revisar:
- La determinación correcta del origen no preferencial.
- La documentación que permita acreditar dicho origen.
- La correspondencia entre el producto importado y la descripción de la mercancía sujeta a cuota.
- La información declarada en el pedimento y sus documentos de soporte.
Fundamento: punto 525 de la Resolución y artículo 66 de la Ley de Comercio Exterior.
4. ¿Por qué la cuota definitiva es menor a la provisional?
La Secretaría de Economía determinó que las importaciones investigadas se efectuaron en condiciones de discriminación de precios, con márgenes calculados de 0.59 y 0.72 dólares por kilogramo.
Sin embargo, consideró procedente evaluar una cuota compensatoria inferior a dichos márgenes, suficiente para eliminar el daño ocasionado a la rama de producción nacional.
Para ello, utilizó un análisis de precio no lesivo, considerando un punto de equilibrio que permitiera cubrir los costos de fabricación del producto similar y obtener una utilidad razonable.
Con base en esa metodología, concluyó que una cuota de 0.3918 dólares por kilogramo sería suficiente para restablecer condiciones leales de competencia.
Esta decisión responde al principio conocido como lesser duty rule, mediante el cual una autoridad investigadora puede establecer una cuota inferior al margen de dumping cuando dicho monto resulta suficiente para eliminar el daño.
Fundamento: puntos 510 al 520 de la Resolución; artículo 9.1 del Acuerdo Antidumping y artículo 62 de la Ley de Comercio Exterior.
5. Principales conclusiones de la investigación antidumping
La Secretaría concluyó que las importaciones estadounidenses de PVC suspensión provocaron daño material a la rama de producción nacional.
Entre los elementos considerados destacan:
Participación de las importaciones estadounidenses. Durante el periodo investigado, las importaciones originarias de Estados Unidos representaron el 98% de las importaciones totales del producto.
Incremento de las importaciones investigadas. La autoridad identificó un crecimiento absoluto y relativo de estas operaciones, acompañado de efectos adversos sobre la participación de la industria mexicana.
Deterioro financiero de la producción nacional. El análisis identificó una disminución del margen operativo, que pasó de 16.3% en el primer periodo analizado a -28.1% en el periodo investigado.
Ausencia de otros factores determinantes de daño. La Secretaría evaluó argumentos relacionados con disponibilidad de materias primas, condiciones de suministro, importaciones de otros orígenes y diferencias técnicas entre productos, sin identificar otros factores que explicaran simultáneamente el daño material determinado.
La resolución también analiza la información presentada por las empresas importadoras y exportadoras, así como las cuestiones relacionadas con confidencialidad, admisión de pruebas, similitud de productos y relación causal.
Asimismo, la Secretaría rechazó la propuesta de compromiso de precios presentada por empresas del grupo Westlake, al considerar que no se justificó suficientemente su viabilidad.
6. Tratamiento de las cuotas provisionales pagadas o garantizadas
La resolución también establece disposiciones relevantes para las operaciones afectadas por la cuota compensatoria provisional.
Con fundamento en el artículo 65, segundo párrafo, de la Ley de Comercio Exterior, se ordena:
- Cancelar las garantías constituidas por concepto de cuotas compensatorias provisionales.
- Devolver, en su caso, las cantidades pagadas por la diferencia entre la cuota provisional y la definitiva.
- Incluir los intereses correspondientes cuando proceda.
Dado que la cuota provisional era de 0.6315 dólares por kilogramo y la definitiva es de 0.3918 dólares por kilogramo, la diferencia es de 0.2397 dólares por kilogramo.
Las empresas que realizaron importaciones durante la vigencia de la medida provisional deberán identificar sus operaciones y revisar la procedencia de los mecanismos de regularización, cancelación de garantías o devolución correspondientes.
Fundamento: punto 524 de la Resolución y artículo 65 de la Ley de Comercio Exterior.
7. Recomendaciones para importadores y agencias aduanales
La publicación de esta resolución hace necesario actualizar los controles de cumplimiento comercial y aduanero de las empresas que importan PVC suspensión.
En particular, se recomienda:
Verificar la identificación técnica del producto. Revisar fichas técnicas, hojas de seguridad, composición y proceso de polimerización para determinar si la mercancía corresponde exactamente al producto sujeto a cuota compensatoria.
Revisar el origen de la mercancía. Corroborar el país de origen, independientemente de la ubicación del proveedor o del país de embarque.
Actualizar los costos de importación. Considerar la cuota de 0.3918 dólares por kilogramo y su liquidación en moneda nacional, cuando resulte aplicable.
Identificar operaciones con cuota provisional. Revisar los pedimentos y comprobantes de pago o garantías constituidas para determinar la procedencia de las devoluciones o cancelaciones previstas.
Fortalecer el expediente documental. Conservar información técnica y comercial suficiente para respaldar la determinación de origen y la correcta aplicación de la medida.
Estas acciones permitirán disminuir riesgos de omisión de cuotas compensatorias, diferencias en la determinación de contribuciones y contingencias durante el despacho aduanero.
8. Entrada en vigor y autoridades responsables
La resolución fue publicada en el DOF el 28 de octubre de 2026 y entra en vigor el 29 de octubre de 2026.
La Secretaría de Hacienda y Crédito Público es responsable de aplicar la cuota compensatoria definitiva en todo el territorio nacional.
Asimismo, la resolución ordena comunicar la determinación a la Agencia Nacional de Aduanas de México (ANAM) y al Servicio de Administración Tributaria (SAT) para los efectos legales correspondientes.
Fundamento: puntos 522, 523, 527 y 528 de la Resolución.
Publicación oficial:
DOF 28 octubre 2026
RESOLUCIÓN final del procedimiento administrativo de investigación antidumping sobre las importaciones de homopolímero de monómero de cloruro de vinilo en suspensión originarias de los Estados Unidos de América, independientemente del país de procedencia.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!