

DOF 08 octubre 2026
Resolución por la que se declara el inicio del procedimiento administrativo de examen de vigencia de la cuota compensatoria impuesta a las importaciones de ferrosilicomanganeso originarias de la República de la India, independientemente del país de procedencia
En resumen:
Entrada en vigor: 9 de octubre de 2026
Autoridad: Secretaría de Economía
Expediente: EC_31-26
Operaciones y contribuyentes afectados: Importadores de ferrosilicomanganeso originario de la India, empresas siderúrgicas, fabricantes de acero, comercializadoras, agentes aduanales y empresas que realizan importaciones mediante la Regla Octava.
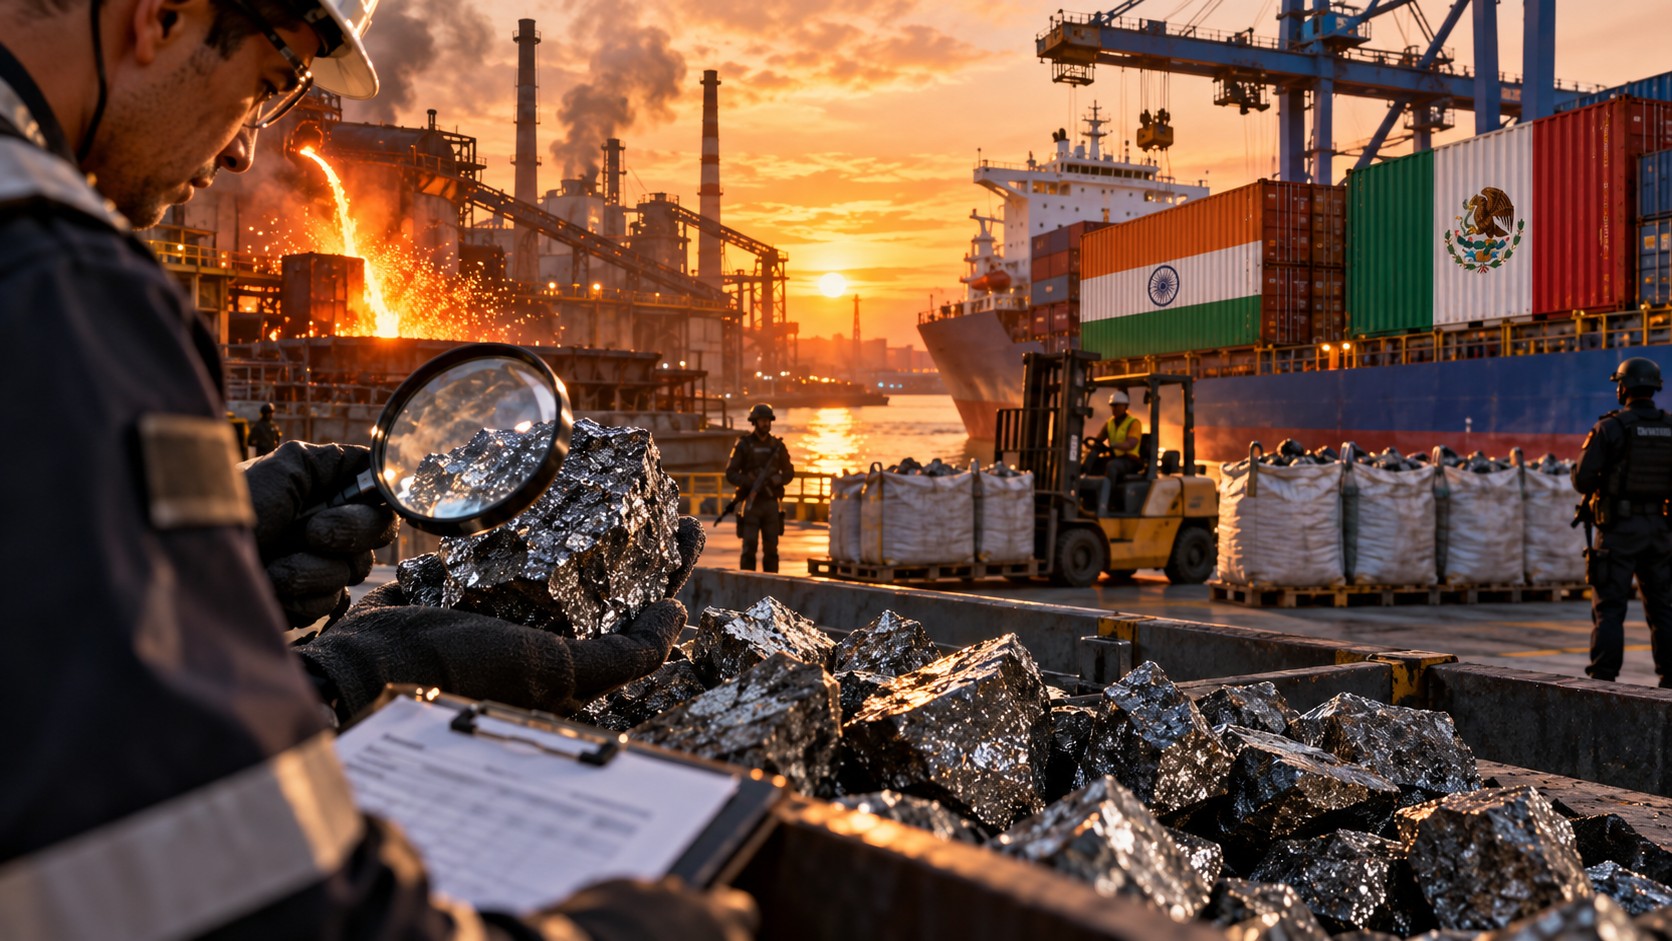
La Secretaría de Economía publicó en el Diario Oficial de la Federación (DOF), el 8 de octubre de 2026, la resolución que declara el inicio del procedimiento administrativo de examen de vigencia de la cuota compensatoria impuesta a las importaciones de ferrosilicomanganeso originarias de la República de la India, independientemente del país de procedencia.
La cuota compensatoria definitiva de 40.25% continuará vigente durante el procedimiento, por lo que las empresas que importen esta ferroaleación deberán mantener su consideración dentro de los costos y obligaciones aplicables a sus operaciones de comercio exterior.
¿Qué establece la resolución?
La Secretaría de Economía determinó iniciar el examen de vigencia de la cuota compensatoria del 40.25% aplicable al ferrosilicomanganeso originario de la India, independientemente del país desde el cual se envíe a México.
La medida fue impuesta originalmente mediante la resolución final antidumping publicada el 18 de octubre de 2016, y posteriormente prorrogada por cinco años, contados a partir del 19 de octubre de 2021, conforme a la resolución publicada el 3 de abril de 2023.
Aunque su vigencia estaba prevista hasta el 18 de octubre de 2026, la legislación permite examinar la necesidad de mantenerla cuando una productora nacional presenta oportunamente su manifestación de interés.
En este caso, Compañía Minera Autlán, S.A.B. de C.V., solicitó el inicio del procedimiento el 9 de septiembre de 2026.
La Secretaría de Economía consideró procedente la solicitud y declaró formalmente el inicio del examen.
Es importante precisar que esta publicación no constituye una resolución definitiva sobre la continuidad futura de la cuota compensatoria. Su objetivo es iniciar el procedimiento para evaluar su vigencia.
Fracciones arancelarias sujetas al examen
El producto involucrado es el ferrosilicomanganeso, también denominado silicomanganeso, una ferroaleación utilizada principalmente en la producción de acero.
Las operaciones identificadas en la resolución corresponden a las siguientes clasificaciones:
| Fracción arancelaria | NICO | Descripción |
|---|---|---|
| 7202.30.01 | 00 | Ferro-sílico-manganeso |
| 9802.00.13 | 00 | Industria siderúrgica, operaciones al amparo de la Regla Octava |
La resolución también contempla las importaciones del producto objeto de examen que ingresen a través de cualquier otra fracción arancelaria.
Por ello, el alcance de la medida debe analizarse considerando tanto la clasificación arancelaria como las características de la mercancía y su origen.
¿Qué sucede con la cuota compensatoria del 40.25%?
De conformidad con el punto 29 de la resolución, así como con los artículos 70, fracción II, y 89 F de la Ley de Comercio Exterior, la cuota compensatoria definitiva continuará vigente mientras se tramita el examen de vigencia.
Asimismo, se contempla la posibilidad de garantizar su pago en los términos establecidos por el artículo 94 del Reglamento de la Ley de Comercio Exterior.
Esto significa que el inicio del procedimiento no representa una exención ni una suspensión automática del pago de la cuota compensatoria.
Las empresas involucradas deberán considerar su aplicación durante la tramitación del examen.
¿Existe también un arancel de importación?
Sí. La resolución señala que, conforme al decreto publicado el 23 de abril de 2026, las importaciones realizadas mediante la fracción arancelaria 7202.30.01 están sujetas a un arancel de importación del 35%, aplicable desde el 24 de abril de 2026.
Es indispensable distinguir ambos conceptos:
- Arancel de importación del 35%: gravamen establecido en la tarifa arancelaria para la fracción 7202.30.01, conforme al decreto citado.
- Cuota compensatoria del 40.25%: medida antidumping correspondiente al ferrosilicomanganeso originario de la India.
Ambos conceptos tienen fundamentos y finalidades jurídicas diferentes. Su aplicación efectiva deberá revisarse considerando el origen de la mercancía, la clasificación arancelaria, el régimen aduanero y las disposiciones particulares de la operación.
Periodos establecidos para el examen
La Secretaría de Economía determinó los siguientes periodos:
Periodo de examen: Del 1 de julio de 2025 al 30 de junio de 2026.
Periodo de análisis: Del 1 de julio de 2021 al 30 de junio de 2026.
Estos periodos servirán para evaluar la información correspondiente a la medida antidumping y determinar, mediante la resolución que concluya el procedimiento, si resulta procedente mantenerla o eliminarla.
Plazo para la participación de las partes interesadas
La resolución establece un plazo de 28 días hábiles, contado a partir del día siguiente a su publicación en el DOF, para que las personas que acrediten interés jurídico puedan comparecer.
Durante este periodo podrán presentar:
- La documentación necesaria para acreditar su interés jurídico.
- La respuesta al formulario oficial del examen de vigencia.
- Los argumentos y elementos probatorios que consideren pertinentes.
El procedimiento está abierto a productoras nacionales, importadoras, exportadoras, personas morales extranjeras y demás interesados que acrediten el interés jurídico correspondiente.
La información podrá presentarse por las siguientes vías:
Vía electrónica: upci@economia.gob.mx, de 09:00 a 18:00 horas.
Presentación física: Calle Pachuca número 189, colonia Condesa, alcaldía Cuauhtémoc, C.P. 06140, Ciudad de México, de 09:00 a 14:00 horas.
Los formularios se encuentran disponibles a través de los canales oficiales de la Unidad de Prácticas Comerciales Internacionales de la Secretaría de Economía.
¿Qué deben revisar las empresas importadoras?
El inicio del examen genera consideraciones importantes para las empresas que importan ferrosilicomanganeso o participan en su comercialización.
1. Verificar el origen de las mercancías. La cuota compensatoria corresponde al producto originario de la India, independientemente del país de procedencia. Por lo tanto, el envío desde un tercer país no excluye por sí mismo la aplicación de la medida.
2. Revisar la clasificación arancelaria. Las empresas deberán identificar si sus operaciones corresponden a la fracción 7202.30.01, a operaciones de Regla Octava mediante la fracción 9802.00.13 o a cualquier otra clasificación comprendida en el alcance de la resolución.
3. Evaluar los costos de importación. Es importante considerar la continuidad de la cuota compensatoria del 40.25% y revisar separadamente el tratamiento arancelario aplicable.
4. Determinar la conveniencia de participar en el examen. Los importadores y demás interesados con legitimación podrán aportar información y argumentos relevantes durante el procedimiento.
5. Dar seguimiento a la resolución definitiva. El resultado del examen determinará si la cuota compensatoria continúa aplicándose o se elimina, conforme a la determinación que emita la autoridad.
Fundamento legal
La resolución se sustenta principalmente en las siguientes disposiciones:
- Artículos 11.1, 11.3 y 11.4 del Acuerdo Antidumping de la Organización Mundial del Comercio.
- Artículos 67, 70, fracción II, 70 B y 89 F de la Ley de Comercio Exterior.
- Artículo 76 del Reglamento de la Ley de Comercio Exterior, relativo a los periodos de examen y análisis.
- Artículo 94 del Reglamento de la Ley de Comercio Exterior, respecto de la posibilidad de garantizar el pago de la cuota compensatoria.
Conclusión
El inicio del examen de vigencia de la cuota compensatoria al ferrosilicomanganeso originario de la India representa un procedimiento relevante para las empresas de la industria siderúrgica y los operadores de comercio exterior.
Aunque la medida se encuentra nuevamente bajo revisión, su aplicación continuará mientras se desarrolla el procedimiento administrativo.
Por ello, resulta recomendable verificar la clasificación y el origen de las mercancías, evaluar los efectos económicos sobre las operaciones de importación y dar seguimiento a las etapas del examen.
Publicación oficial:
DOF 08 octubre 2026
RESOLUCIÓN por la que se declara el inicio del procedimiento administrativo de examen de vigencia de la cuota compensatoria impuesta a las importaciones de ferrosilicomanganeso originarias de la República de la India, independientemente del país de procedencia.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!