

DOF 13 octubre 2026
Decreto por el que se establecen las condiciones aplicables al tránsito internacional de mercancías que se efectúe desde las aduanas ubicadas en los Puertos de Coatzacoalcos, Veracruz y de Salina Cruz, Oaxaca
En resumen:
Entrada en vigor: 14 de octubre de 2026
Autoridad emisora: Presidencia de la República
Fundamento principal: Artículos 86-A, fracción II; 90, apartado D, fracción II; y 130 a 133 de la Ley Aduanera.
El 13 de octubre de 2026 se publicó en el Diario Oficial de la Federación (DOF) el Decreto por el que se establecen las condiciones aplicables al tránsito internacional de mercancías que se efectúe desde las aduanas ubicadas en los Puertos de Coatzacoalcos, Veracruz y de Salina Cruz, Oaxaca.
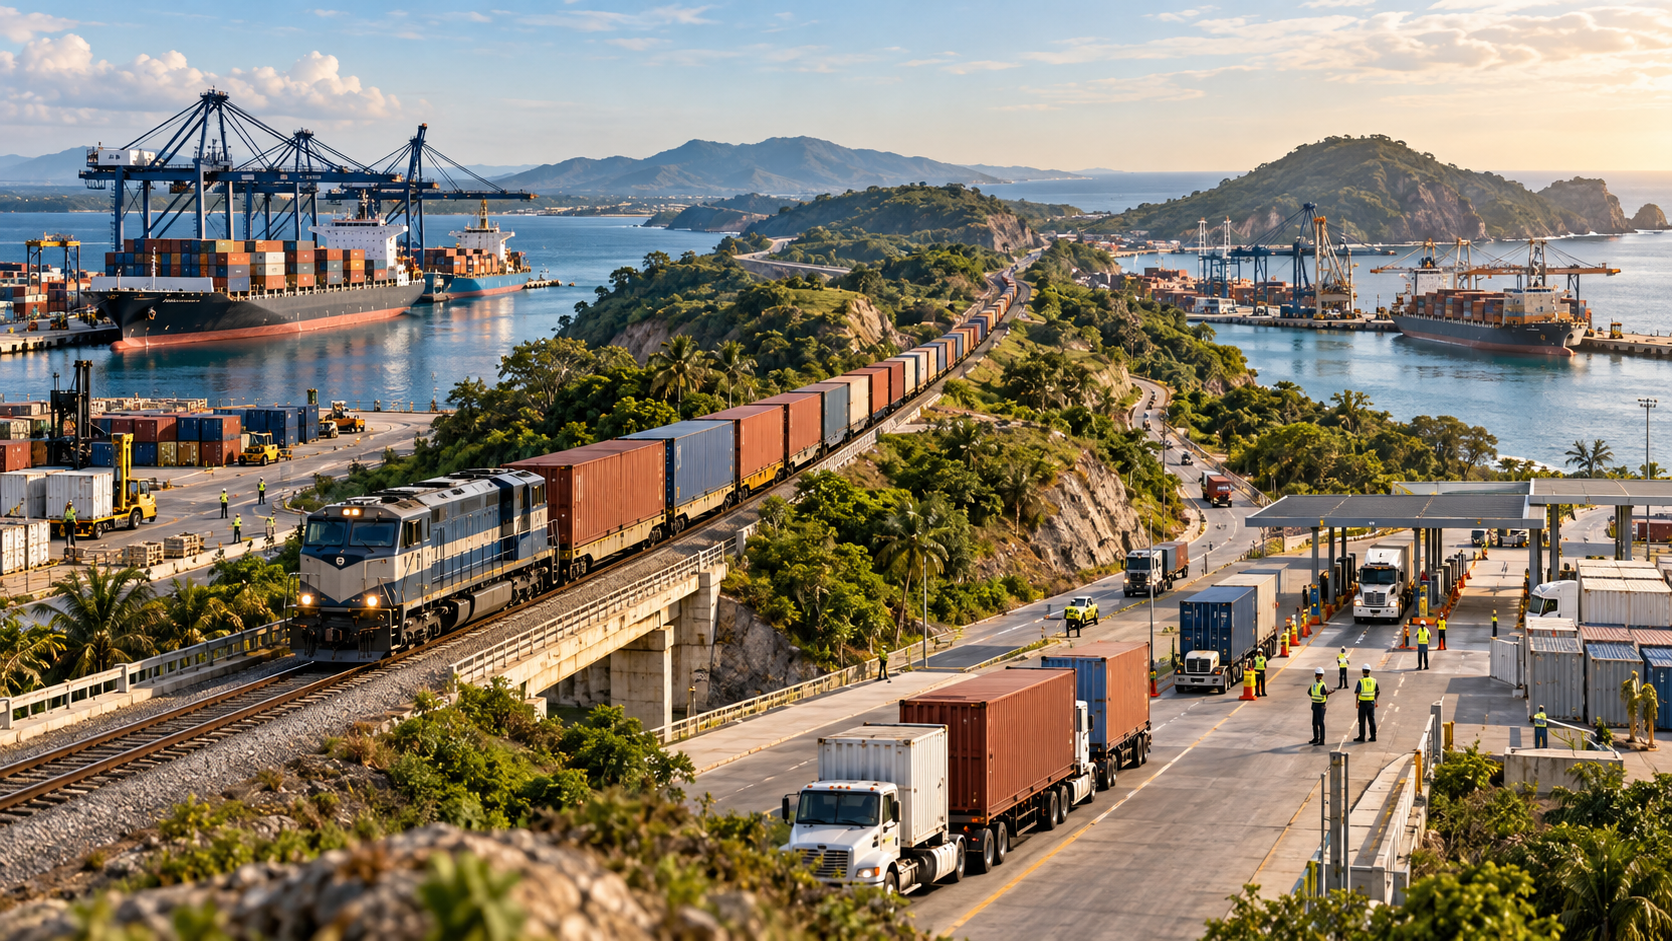
La disposición establece un beneficio para las mercancías que atraviesen territorio mexicano mediante el Corredor Interoceánico del Istmo de Tehuantepec: no será necesario otorgar la garantía en la cuenta aduanera de garantía prevista en el artículo 86-A, fracción II, de la Ley Aduanera, siempre que se cumplan las condiciones establecidas en el decreto y las reglas aplicables.
¿A quiénes aplica este decreto?
La medida es relevante para:
- Importadores, exportadores y operadores de comercio internacional que utilicen México como territorio de tránsito entre los océanos Atlántico y Pacífico.
- Empresas de logística, transporte multimodal y operadores ferroviarios y portuarios involucrados en el traslado de mercancías a través del Corredor Interoceánico.
- Agentes y agencias aduanales que intervengan en operaciones sujetas al régimen de tránsito internacional de mercancías.
El beneficio no se extiende de manera general a todas las operaciones aduaneras. Su aplicación se limita al tránsito internacional entre las aduanas de los puertos señalados, exclusivamente por el Corredor Interoceánico.
1. Exención de la garantía en cuenta aduanera
Fundamento: artículo segundo del decreto y artículo 86-A, fracción II, de la Ley Aduanera.
Las mercancías trasladadas bajo el régimen de tránsito internacional entre Coatzacoalcos y Salina Cruz, en cualquiera de los dos sentidos, no estarán obligadas a otorgar la garantía prevista en el artículo 86-A, fracción II, de la Ley Aduanera.
Para acceder al beneficio deberán cumplirse dos condiciones fundamentales:
- Que el tránsito internacional se realice de conformidad con las reglas de carácter general emitidas por el Servicio de Administración Tributaria (SAT).
- Que las mercancías salgan por la aduana del puerto de destino en las mismas condiciones en que ingresaron al territorio nacional.
La exención representa una facilidad para las operaciones elegibles, pues elimina una obligación de garantía específica que, en condiciones ordinarias, puede requerir la inmovilización de recursos o la constitución de una garantía.
Es importante precisar que la exención no significa que desaparezcan las demás obligaciones aduaneras ni los cargos por utilizar la infraestructura logística.
2. Condiciones y restricciones para el traslado de mercancías
Fundamento: artículos primero y segundo del decreto.
Para conservar el beneficio, las mercancías deberán trasladarse exclusivamente por el Corredor Interoceánico del Istmo de Tehuantepec, mediante un tránsito continuo entre las aduanas autorizadas.
Durante el traslado no estará permitido:
- Almacenar las mercancías con fines comerciales.
- Comercializarlas o distribuirlas.
- Transformarlas o manufacturarlas.
- Desconsolidarlas o fraccionarlas.
- Cambiar su destino.
- Realizar operaciones que impliquen su incorporación al mercado nacional.
Estas restricciones buscan asegurar que las mercancías únicamente atraviesen territorio mexicano con destino al extranjero, sin incorporarse al mercado nacional ni modificar las condiciones en que ingresaron.
En consecuencia, las empresas deberán verificar que su esquema logístico permita cumplir con la continuidad del tránsito y las restricciones señaladas.
3. Pago de tarifas y servicios logísticos
Fundamento: artículo tercero del decreto.
La exención de la garantía aduanera no implica que el traslado de mercancías por el Corredor Interoceánico sea gratuito.
Los usuarios deberán cubrir las tarifas, cuotas, contraprestaciones y demás cargos correspondientes al uso de la infraestructura, instalaciones y servicios del corredor, conforme a las disposiciones jurídicas aplicables.
Por ello, las empresas deberán distinguir entre el beneficio aduanero y los costos de los servicios portuarios, ferroviarios y logísticos involucrados en cada operación.
4. Trazabilidad, supervisión y control aduanero
Fundamento: artículo cuarto del decreto.
La Secretaría de Marina, en coordinación con la Secretaría de Hacienda y Crédito Público, la Agencia Nacional de Aduanas de México y las demás autoridades competentes, garantizará la trazabilidad, supervisión y continuidad del tránsito internacional mediante los mecanismos operativos, tecnológicos y de control previstos entre ambos puertos.
Lo anterior refuerza la necesidad de mantener un seguimiento adecuado de las mercancías y de cumplir con los procedimientos establecidos para su traslado y salida del territorio nacional.
5. Consecuencias del incumplimiento
Fundamento: artículo quinto del decreto.
El incumplimiento de las condiciones del decreto o de la normativa aplicable dará lugar al pago definitivo de los impuestos a los que estén sujetas las mercancías, además de las sanciones previstas en la legislación fiscal y aduanera correspondiente.
Este punto es especialmente importante porque la facilidad queda condicionada al cumplimiento de las reglas de operación y de las restricciones sobre el manejo y destino de las mercancías.
Una interrupción o modificación de la operación que implique incumplir dichas condiciones puede tener consecuencias fiscales y aduaneras.
6. Entrada en vigor y disposiciones administrativas
Fundamento: artículos transitorios primero, segundo y tercero.
El decreto entrará en vigor el 14 de octubre de 2026, un día después de su publicación en el DOF.
A partir de esa fecha quedarán sin efectos las disposiciones administrativas que se contrapongan a su contenido.
Asimismo, se establece que su implementación se realizará con los presupuestos ya aprobados a las autoridades correspondientes, sin asignación de recursos adicionales.
¿Qué deben considerar las empresas?
Las organizaciones interesadas en utilizar el Corredor Interoceánico como alternativa para el tránsito internacional de mercancías deberán revisar las condiciones aplicables a sus operaciones, especialmente:
- La procedencia del régimen de tránsito internacional.
- La utilización exclusiva de la ruta autorizada entre ambos puertos.
- El cumplimiento de las reglas de carácter general aplicables.
- La continuidad del traslado y la conservación de las mercancías en sus condiciones originales.
- Los costos por servicios e infraestructura y los riesgos asociados al incumplimiento.
La principal oportunidad del decreto consiste en facilitar las operaciones de tránsito internacional mediante la eliminación de una garantía aduanera específica, sin eximir a los usuarios de sus restantes obligaciones fiscales, aduaneras y logísticas.
Publicación oficial:
DOF 13 octubre 2026
DECRETO por el que se establecen las condiciones aplicables al tránsito internacional de mercancías que se efectúe desde las aduanas ubicadas en los Puertos de Coatzacoalcos, Veracruz y de Salina Cruz, Oaxaca.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!