

DOF 13 octubre 2026
Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación
En resumen:
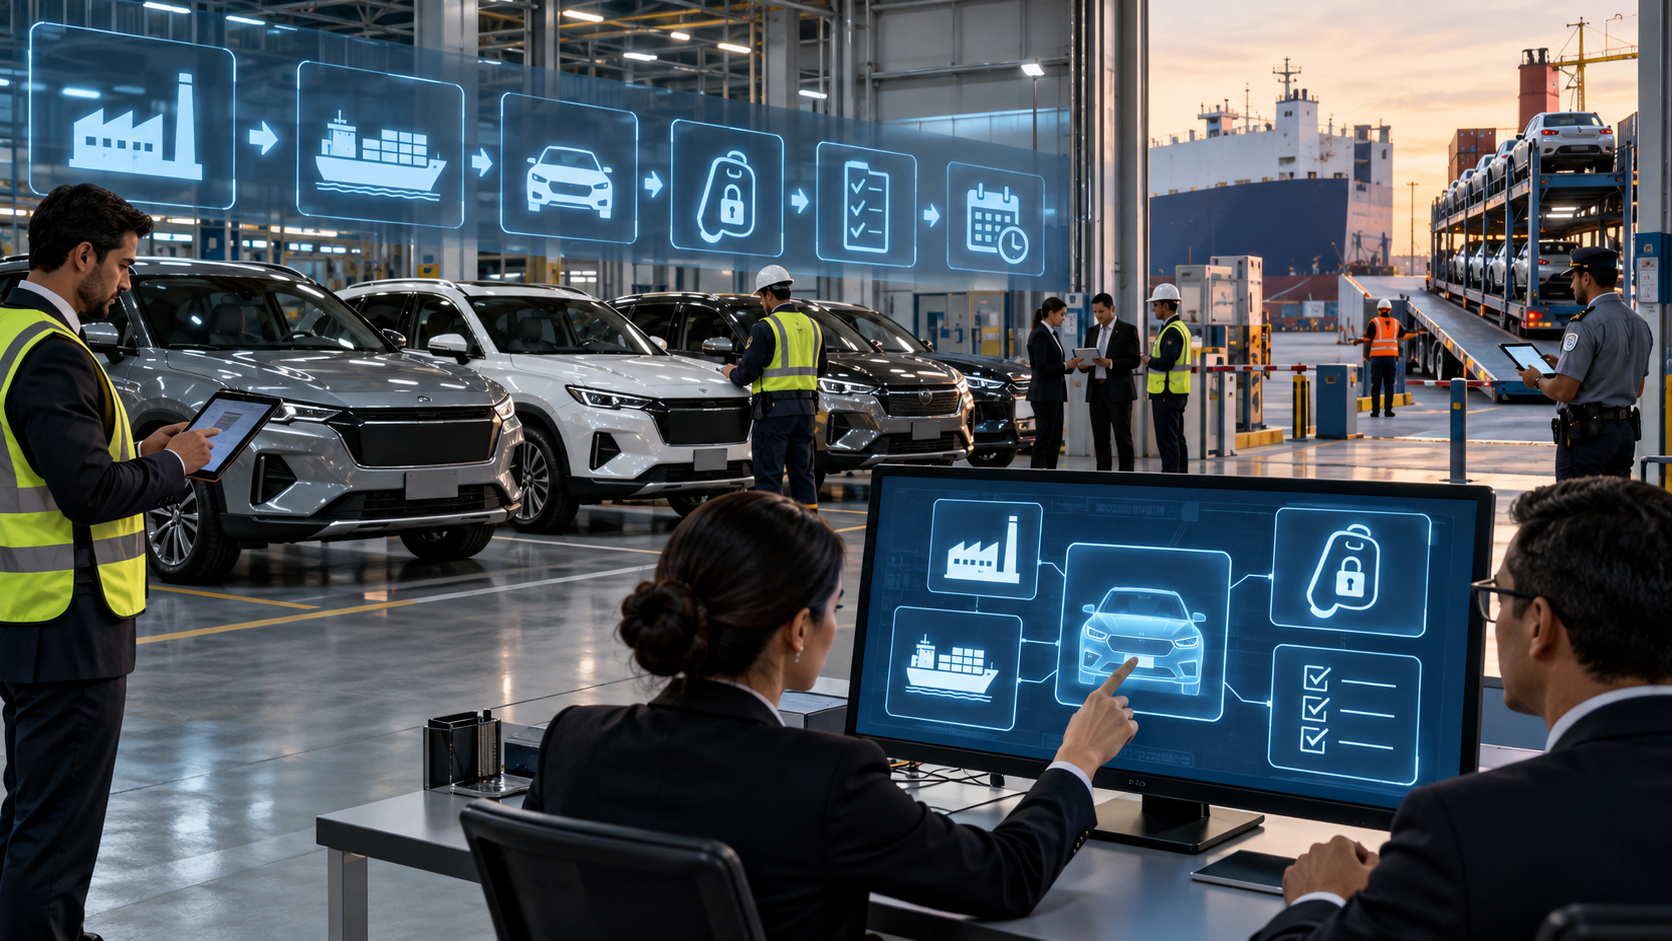
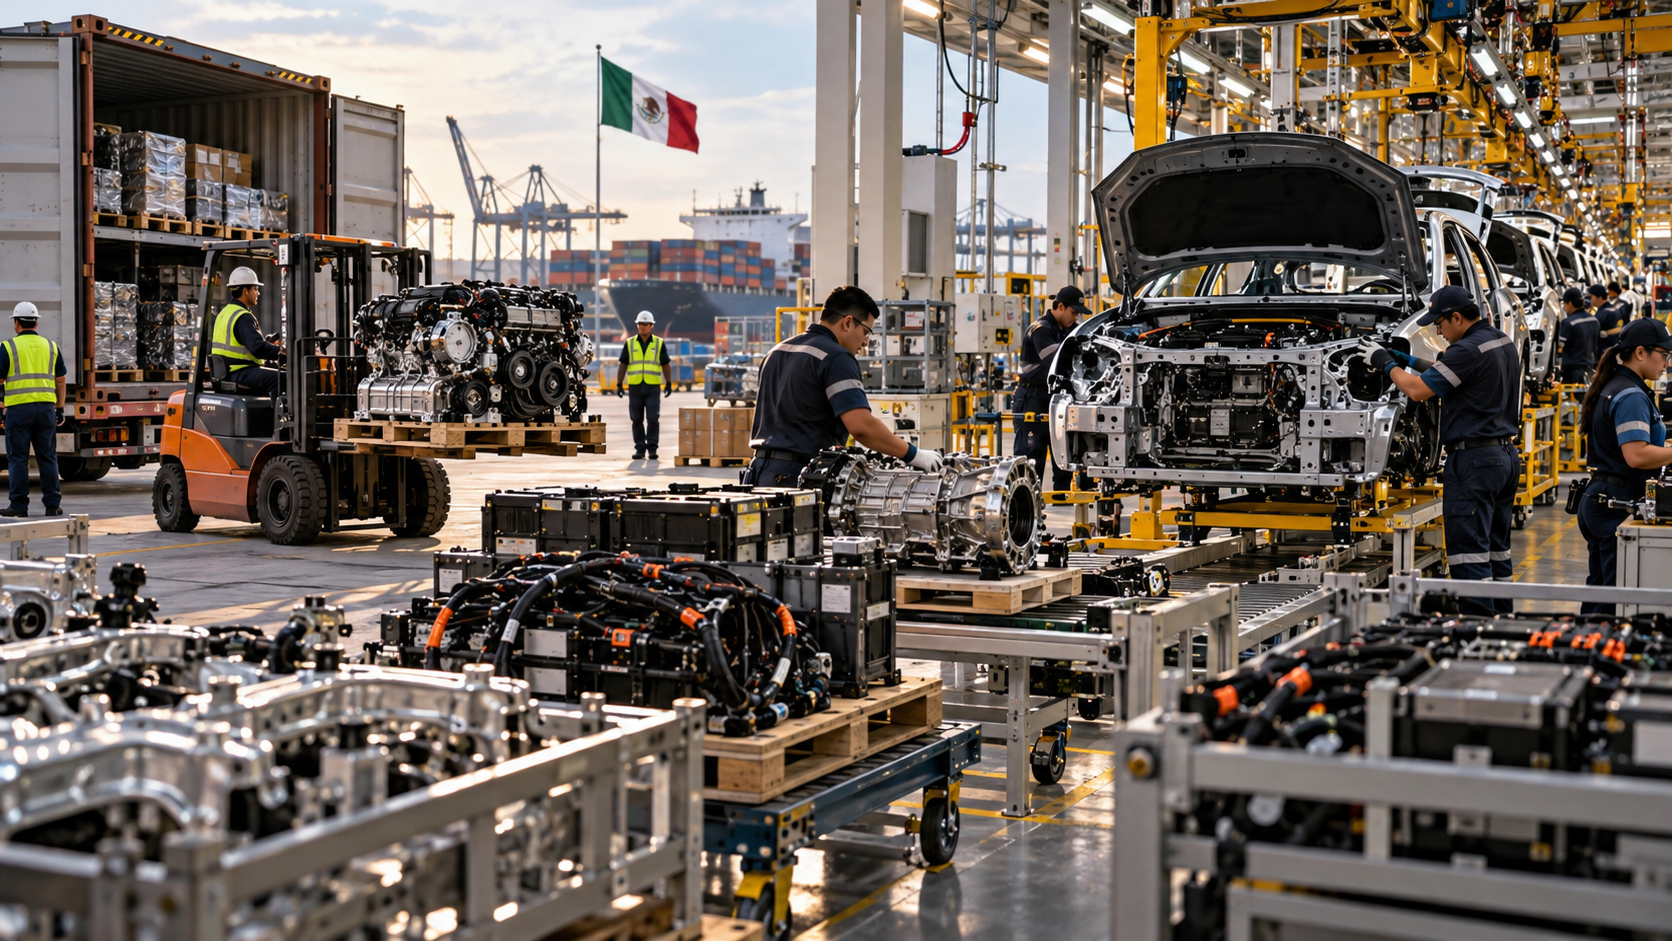
El 13 de octubre de 2026 se publicó en el Diario Oficial de la Federación (DOF) el Decreto por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, mediante el cual se establece una exención temporal del arancel de importación aplicable a las mercancías clasificadas en la fracción arancelaria 9803.00.01, correspondiente a partes y componentes para el ensamble de automóviles.
Con esta modificación, el arancel de importación pasa del 10% a la condición de exento, durante un periodo de cinco años, con el propósito de incentivar la instalación de nuevas líneas de producción, reducir costos de operación y fortalecer la competitividad de la industria automotriz mexicana.
¿A quiénes aplica esta modificación?
La medida está dirigida específicamente a las empresas de la industria automotriz terminal que:
- Cuenten con autorización de depósito fiscal para ensamble y fabricación de vehículos, conforme a la Ley Aduanera.
- Importen partes y componentes destinados al ensamble de automóviles, clasificables en la fracción 9803.00.01.
- Cumplan con los lineamientos establecidos por la Secretaría de Economía.
Por lo tanto, no se trata de una eliminación generalizada de aranceles para todas las autopartes ni para cualquier empresa importadora del sector automotriz. El beneficio corresponde a operaciones que reúnan las condiciones previstas en la descripción de la fracción arancelaria.
¿Qué cambia en la TIGIE?
El artículo único del decreto modifica temporalmente el arancel de importación de la fracción 9803.00.01, en los siguientes términos:
| Concepto | Disposición |
|---|---|
| Fracción arancelaria | 9803.00.01 |
| Mercancías | Partes y componentes para el ensamble de automóviles, conforme a las condiciones de la fracción |
| Unidad de medida | Kilogramo (kg) |
| Arancel de importación anterior | 10% |
| Nuevo arancel de importación | Exento |
| Arancel de exportación | Exento |
| Duración | Cinco años |
La modificación permite que las empresas elegibles importen dichas mercancías sin pagar el Impuesto General de Importación correspondiente a esta fracción durante la vigencia del decreto.
Es importante destacar que la exención del arancel de importación no elimina por sí misma otras obligaciones aduaneras, fiscales o regulatorias que pudieran resultar aplicables a las operaciones.
Impulso a los esquemas de ensamble SKD y CKD
Uno de los objetivos centrales del decreto es favorecer proyectos automotrices que comiencen con procesos de ensamble y evolucionen gradualmente hacia operaciones de manufactura más complejas.
En sus considerandos, el Ejecutivo Federal identifica dos esquemas particularmente relevantes:
Semi Knocked Down (SKD). Modelo de producción en el que se reciben vehículos o conjuntos de componentes parcialmente ensamblados para completar determinadas etapas de ensamble en territorio nacional.
Completely Knocked Down (CKD). Esquema mediante el cual se importan conjuntos de partes y componentes para realizar un proceso de ensamble más amplio en el país.
Estos conceptos se mencionan como parte de la justificación de política industrial del decreto. Su referencia no constituye, por sí sola, un beneficio automático: las operaciones deben cumplir las condiciones de la fracción arancelaria y los lineamientos correspondientes.
¿Por qué se establece esta exención?
La medida forma parte de una estrategia de política industrial vinculada con el Plan México, el Plan Nacional de Desarrollo 2025-2030 y el Programa Sectorial de Economía 2025-2030.
El decreto señala que la fabricación completa de automóviles requiere infraestructura especializada, desarrollo de proveedores y periodos prolongados de planeación.
Ante estas condiciones, se busca facilitar la instalación inicial de líneas de ensamble que posteriormente puedan evolucionar hacia procesos de manufactura más complejos y con mayor participación de proveeduría nacional.
Entre los objetivos de la modificación destacan la atracción de inversiones productivas, la generación de empleos especializados, la transferencia tecnológica, la sustitución de importaciones y el fortalecimiento de las cadenas nacionales y regionales de suministro.
Entrada en vigor y vigencia del beneficio
De conformidad con el artículo transitorio único:
- Fecha de publicación: 13 de octubre de 2026.
- Entrada en vigor: 14 de octubre de 2026.
- Vigencia: cinco años contados desde su entrada en vigor.
En consecuencia, la medida tiene un horizonte temporal de cinco años, sujeto a las modificaciones normativas que pudieran publicarse posteriormente.
Recomendaciones para las empresas de la industria automotriz
Las empresas interesadas en aplicar el beneficio deberán verificar que cuentan con la autorización de depósito fiscal correspondiente y que las mercancías importadas cumplen con la descripción y las condiciones de la fracción 9803.00.01.
También resulta conveniente revisar los lineamientos aplicables de la Secretaría de Economía, validar la clasificación arancelaria y evaluar los efectos del nuevo tratamiento en los costos de importación y los proyectos de ensamble.
La exención representa una oportunidad para disminuir costos arancelarios, pero su aprovechamiento depende del cumplimiento de los requisitos establecidos.
Fundamento legal
- Artículo 131, segundo párrafo, de la Constitución Política de los Estados Unidos Mexicanos.
- Artículos 4, fracción I, y 12 de la Ley de Comercio Exterior.
- Artículo 1 de la Ley de los Impuestos Generales de Importación y de Exportación.
- Artículo único y transitorio único del decreto publicado el 13 de octubre de 2026.
Publicación oficial:
DOF 13 octubre 2026
DECRETO por el que se modifica la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!