

DOF 02 octubre 2026 (Edición Vespertina)
Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 y Anexo 7
En resumen:
Entrada en vigor: 31 de diciembre de 2026
El Servicio de Administración Tributaria publicó en la edición vespertina del Diario Oficial de la Federación la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 y su Anexo 7, mediante la cual se da a conocer la Primera Modificación al Anexo 7, relativo a la compilación de criterios normativos fiscales.
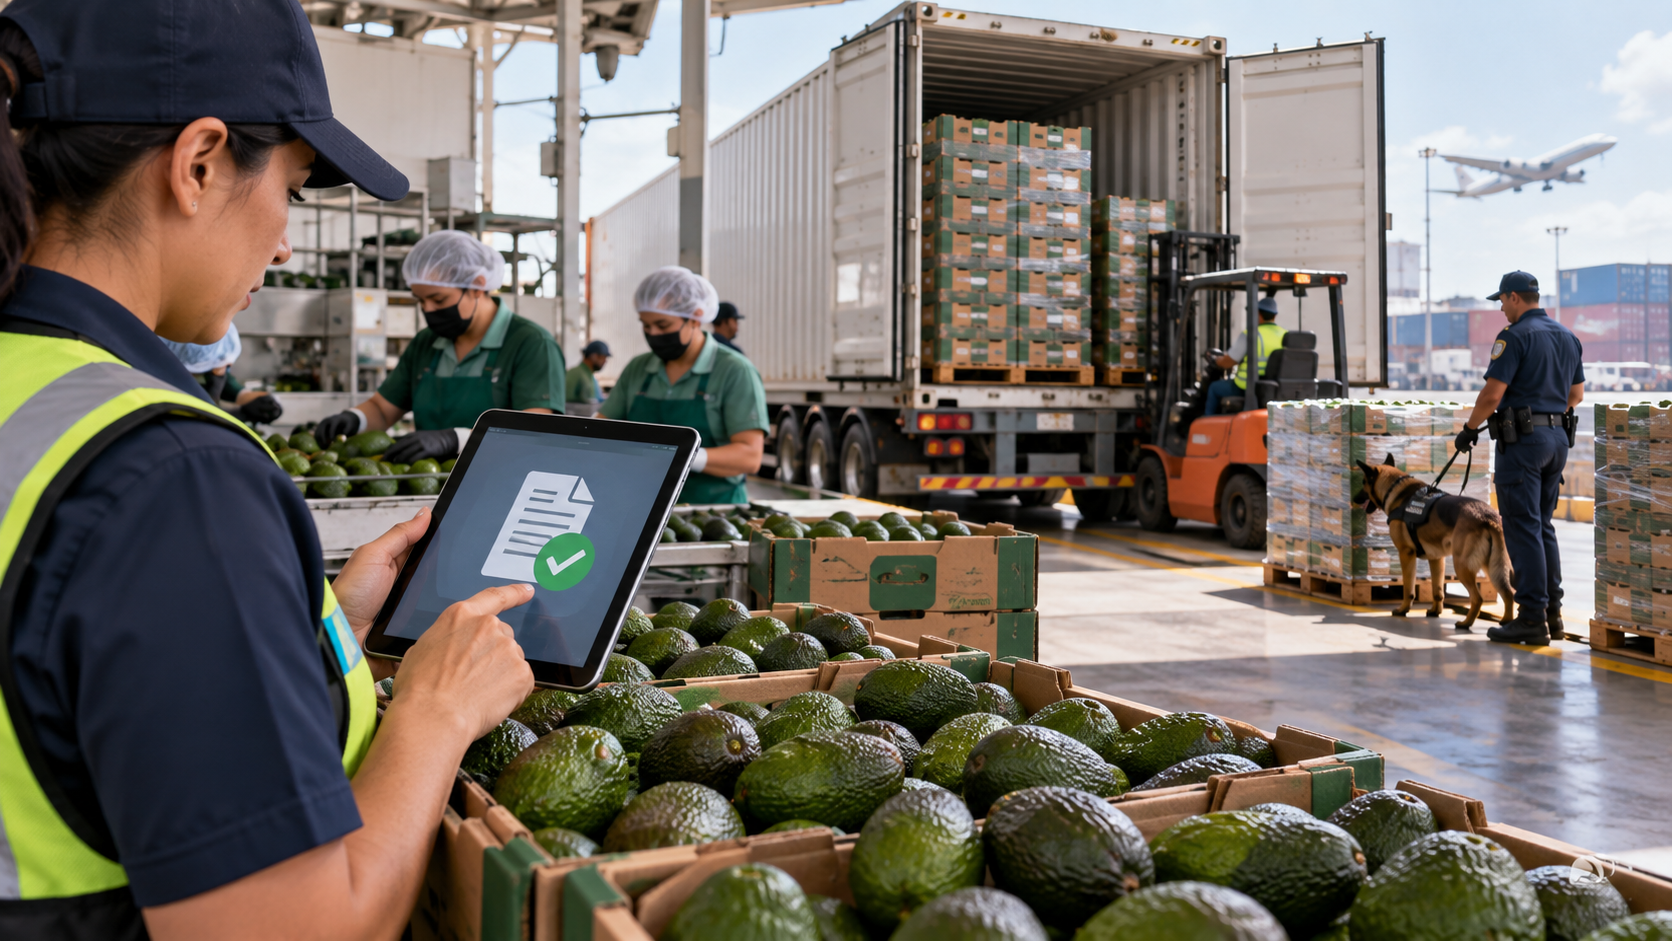
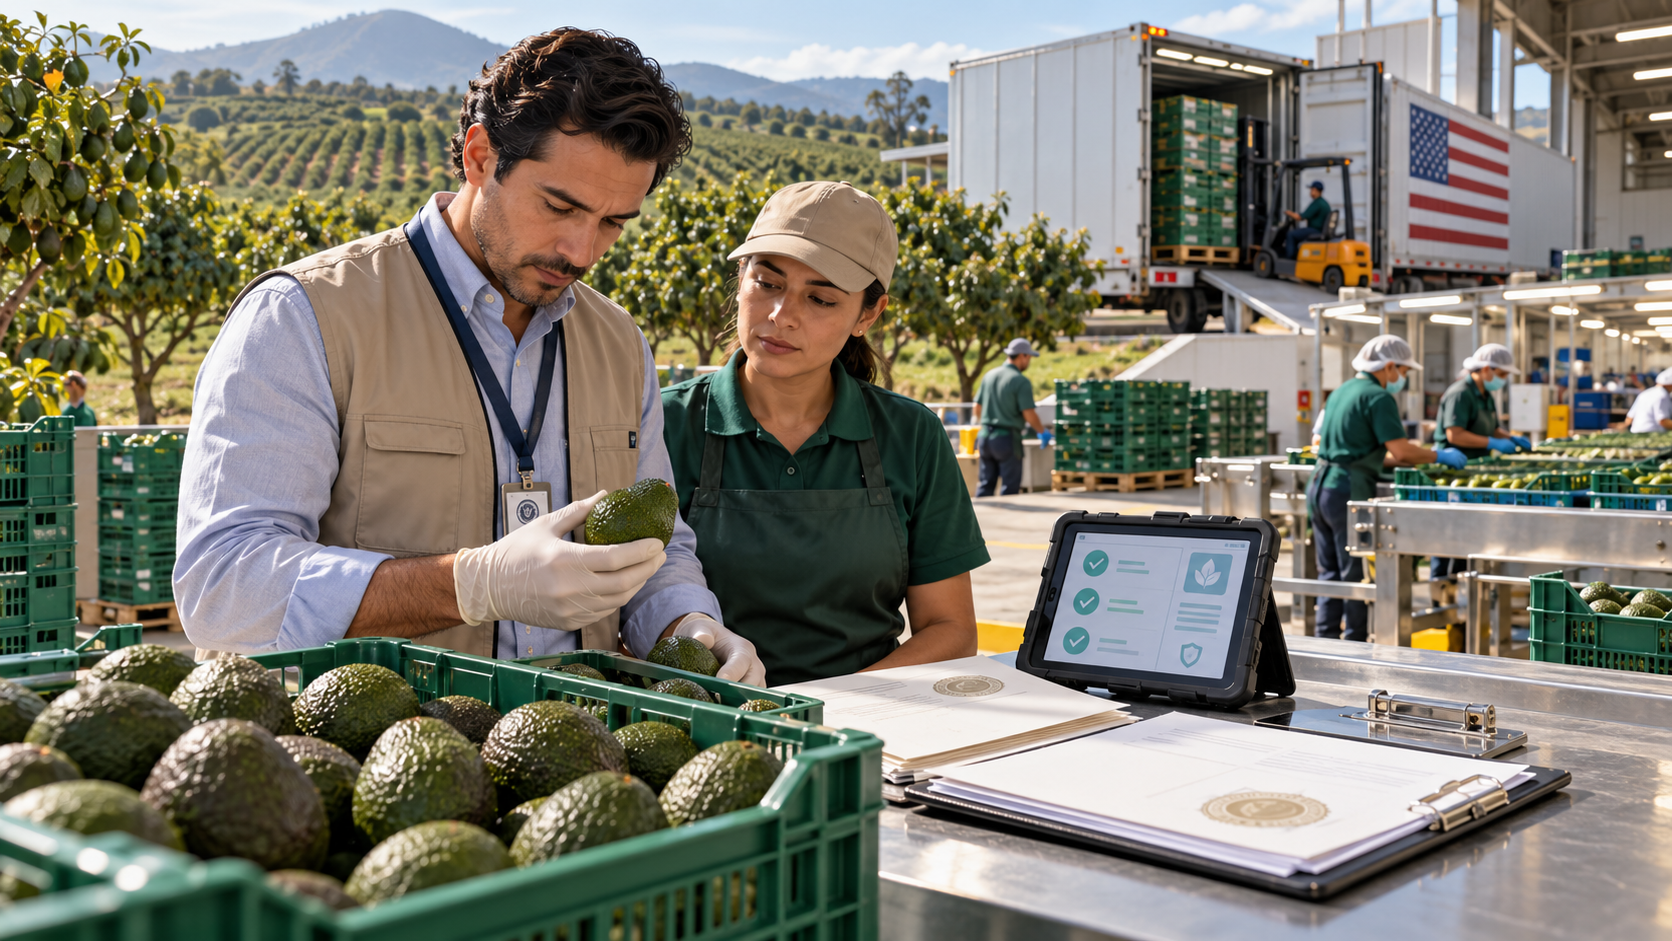
La modificación incorpora el criterio 60/ISR/N, dirigido específicamente a los empacadores de exportación de aguacate con destino a los Estados Unidos de América, y vincula la deducibilidad para efectos del ISR de las compras de aguacate con el cumplimiento de determinados requisitos fitosanitarios.
¿A quién afecta esta modificación?
El nuevo criterio resulta particularmente relevante para:
- Empacadoras de aguacate que exporten producto a Estados Unidos.
- Empresas que adquieran aguacate para integrarlo a la cadena de suministro destinada a dicho mercado.
- Áreas fiscales, contables y de cumplimiento de empresas exportadoras que deban acreditar la procedencia y deducibilidad de sus compras.
Nuevo criterio 60/ISR/N del Anexo 7
El SAT incorpora el criterio denominado:
60/ISR/N. Empacadores de exportación de aguacate con destino a los Estados Unidos de América. Deben cumplir con los requisitos y medidas fitosanitarias establecidas por la Secretaría de Agricultura y Desarrollo Rural para que las compras de aguacate sean deducibles para los efectos del ISR.
El criterio parte de los artículos 25 y 27 de la Ley del Impuesto sobre la Renta. En particular, el artículo 27, fracción I, establece que las deducciones autorizadas deben ser estrictamente indispensables para los fines de la actividad del contribuyente.
La deducción fiscal queda vinculada al cumplimiento fitosanitario
El SAT relaciona este requisito fiscal con el Acuerdo por el cual se establecen los requisitos y medidas fitosanitarias para la movilización nacional de fruta fresca de aguacate con fines de exportación, publicado por la Secretaría de Agricultura y Desarrollo Rural en el DOF el 1 de octubre de 2026.
Para las empacadoras que exporten a Estados Unidos, dicho esquema establece dos elementos especialmente relevantes:
1. El aguacate debe provenir de huertos certificados.
La fruta destinada a estas operaciones deberá tener como origen huertos que cumplan con la certificación correspondiente.
2. El abastecimiento de las empacadoras debe realizarse directamente de esos huertos.
La procedencia de la mercancía adquiere así una importancia no solamente fitosanitaria, sino también fiscal.
¿Qué deberán acreditar las empacadoras?
De acuerdo con el criterio normativo, para considerar deducibles los conceptos correspondientes dentro de la cadena de producción y suministro, las empacadoras deberán cerciorarse y contar con elementos que acrediten el cumplimiento de las obligaciones establecidas en el Acuerdo fitosanitario.
En términos prácticos, ya no será suficiente revisar exclusivamente los requisitos fiscales tradicionales de una adquisición. Para este tipo específico de operaciones, el SAT vincula el requisito de estricta indispensabilidad con el cumplimiento de las obligaciones sanitarias aplicables a la exportación del aguacate.
CFDI: un punto crítico para la deducción
Uno de los aspectos de mayor impacto operativo es el relacionado con la documentación de las compras.
El criterio señala expresamente que las compras de aguacate destinado a Estados Unidos deberán encontrarse amparadas por un CFDI emitido por el poseedor, usufructuario o propietario de un huerto certificado.
Esto obliga a las empacadoras a revisar con mayor profundidad tanto a sus proveedores como la documentación que respalda cada adquisición.
En consecuencia, será recomendable que las empresas involucradas revisen antes de la entrada en vigor del criterio:
- La certificación de los huertos de donde proviene la fruta.
- La relación directa entre el proveedor documentado y el huerto certificado.
- La correcta emisión del CFDI que ampare las compras.
- Los expedientes y evidencias que permitan acreditar el cumplimiento de las medidas fitosanitarias.
- Los controles internos de compras, proveedores y trazabilidad de la mercancía.
¿Cuándo entra en vigor?
Aunque la Tercera Resolución de Modificaciones a la RMF para 2026 fue publicada el 2 de octubre de 2026, su artículo transitorio establece que entrará en vigor a partir del 31 de diciembre de 2026.
Esto brinda a las empresas involucradas un periodo para revisar su cadena de abastecimiento y adecuar sus controles documentales y fiscales antes de que el nuevo criterio resulte aplicable.
Importancia práctica del nuevo criterio
La modificación es relevante porque integra en un mismo análisis el cumplimiento fitosanitario y la deducibilidad fiscal de las compras.
Para las empacadoras de exportación de aguacate hacia Estados Unidos, el origen certificado de la fruta y la forma en que se documenta su adquisición se convierten en elementos que pueden incidir directamente en el tratamiento fiscal de las operaciones.
Por ello, será importante revisar no solamente la existencia del CFDI, sino también quién lo emite, la procedencia de la mercancía y los elementos disponibles para demostrar que el abastecimiento cumple con las obligaciones establecidas por la autoridad.
Publicación oficial:
DOF 02 octubre 2026 (Edición Vespertina)
TERCERA Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 y Anexo 7.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!