

DOF 28 septiembre 2026
Resolución por la que se declara el inicio del procedimiento administrativo de examen de vigencia de la cuota compensatoria impuesta a las importaciones de artículos para cocinar de aluminio originarias de la República Popular China, independientemente del país de procedencia
En resumen:
Entrada en vigor: 29 de septiembre de 2026
¿A quién afecta esta publicación?
Esta Resolución es particularmente relevante para:
- Importadores de sartenes, ollas y baterías de cocina de aluminio originarios de China.
- Empresas que comercializan en México artículos para cocinar de aluminio importados.
- Exportadores y fabricantes chinos de este tipo de mercancías.
- Agentes y agencias aduanales que intervengan en estas operaciones.
- Productores nacionales de artículos para cocinar de aluminio.
- Empresas interesadas en comparecer en el procedimiento de examen de vigencia.
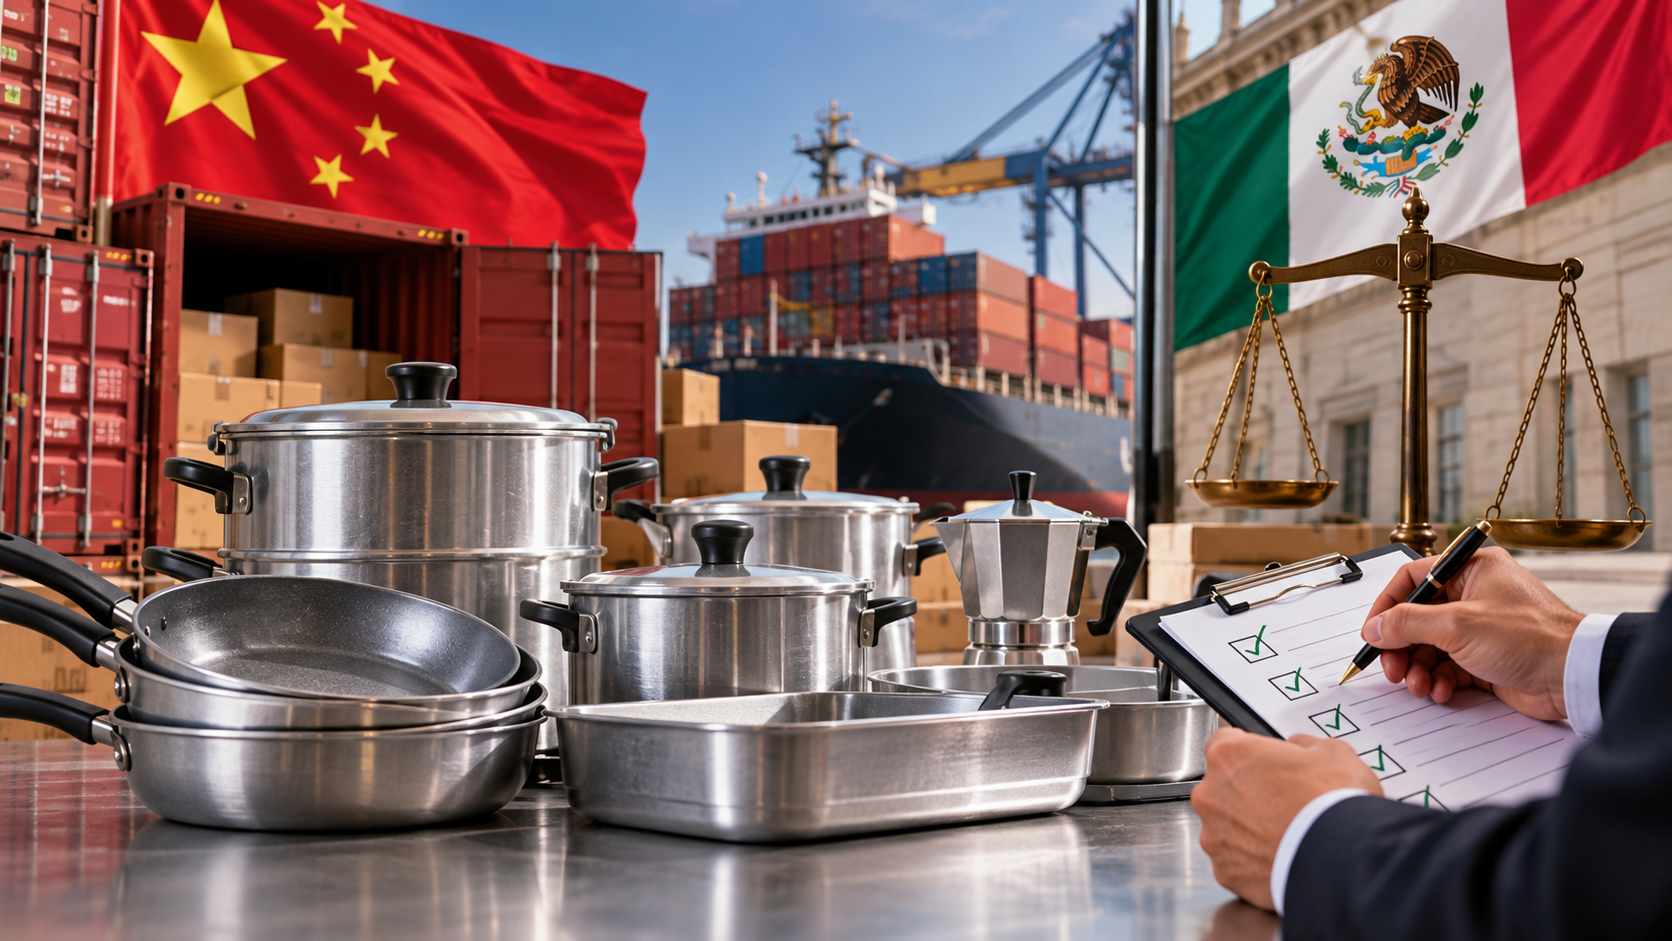
La Secretaría de Economía declaró el inicio del procedimiento administrativo de examen de vigencia de la cuota compensatoria aplicable a las importaciones de artículos para cocinar de aluminio originarias de la República Popular China, independientemente del país de procedencia.
El punto más importante para las empresas importadoras es que la cuota compensatoria continuará vigente durante la tramitación del procedimiento.
Mercancías sujetas al examen
El producto objeto del procedimiento comprende artículos para cocinar de aluminio, principalmente:
- sartenes;
- ollas; y
- baterías de cocina formadas por sartenes y ollas.
Se incluyen productos con cualquier tipo de revestimiento y pulido.
Estas mercancías ingresan principalmente a través de la fracción arancelaria 7615.10.02 de la TIGIE, NICO 02 y 99, aunque la Resolución expresamente establece que el examen comprende las mercancías que ingresen por dicha fracción o por cualquier otra.
De acuerdo con la propia Resolución, las importaciones clasificadas en la fracción 7615.10.02 están sujetas a un arancel de 15%.
La cuota compensatoria continúa vigente
Este es el principal efecto práctico de la publicación.
La cuota compensatoria definitiva fue establecida originalmente mediante Resolución Final publicada el 13 de octubre de 2016 y posteriormente prorrogada por cinco años a partir del 14 de octubre de 2021.
La cuota opera mediante un esquema de precio de referencia de 10.6 dólares de los Estados Unidos de América por kilogramo.
Cuando el precio de importación —considerando el valor en aduana de la mercancía en términos unitarios— sea inferior a 10.6 dólares por kilogramo, se aplica una cuota compensatoria equivalente a la diferencia entre el precio de importación y dicho precio de referencia, multiplicada por los kilogramos que se pretendan importar.
Sin embargo, existen límites máximos:
Zhejiang Sanhe Kitchenware Co., Ltd.: hasta 5.65 dólares por kilogramo.
Demás empresas exportadoras: hasta 7.73 dólares por kilogramo.
Cuando el precio de importación sea igual o superior a 10.6 dólares por kilogramo, la importación no estará sujeta al pago de la cuota compensatoria.
La Resolución establece expresamente que esta cuota continuará vigente mientras se tramita el examen de vigencia. Asimismo, podrá garantizarse su pago conforme al artículo 94 del Reglamento de la Ley de Comercio Exterior.
Fundamento: puntos 1 y 27 de la Resolución; artículos 11.3 del Acuerdo Antidumping; 70, fracción II, y 89 F de la Ley de Comercio Exterior; y 94 del RLCE.
¿Por qué se inició un nuevo examen?
La vigencia de la cuota compensatoria estaba prevista hasta el 13 de octubre de 2026.
El 16 de octubre de 2025, la Secretaría de Economía publicó el Aviso sobre la vigencia de cuotas compensatorias, señalando que la medida se eliminaría al llegar su vencimiento, salvo que una productora nacional manifestara oportunamente su interés en iniciar un examen.
El 3 de septiembre de 2026, Vasconia Brands, S.A. de C.V., en su carácter de productora nacional, presentó dicha manifestación.
Por ello, la Secretaría consideró actualizados los supuestos previstos en los artículos 11.3 del Acuerdo Antidumping y 70, fracción II, y 70 B de la Ley de Comercio Exterior, y determinó iniciar el procedimiento.
Es importante precisar que esta publicación no constituye todavía una resolución sobre la eventual prórroga de la cuota por un nuevo periodo. Inicia el procedimiento mediante el cual la Secretaría analizará su vigencia.
Periodos que analizará la Secretaría de Economía
La autoridad estableció:
Periodo de examen: del 1 de julio de 2025 al 30 de junio de 2026.
Periodo de análisis: del 1 de julio de 2021 al 30 de junio de 2026.
Estos periodos fueron establecidos con fundamento en el artículo 76 del Reglamento de la Ley de Comercio Exterior.
Plazo para comparecer al procedimiento
Las productoras nacionales, importadoras, exportadoras, personas morales extranjeras y cualquier otra persona que acredite interés jurídico cuentan con 28 días hábiles, contados a partir del día siguiente a la publicación de la Resolución, para:
- acreditar su interés jurídico;
- presentar la respuesta al formulario oficial;
- formular argumentos; y
- presentar las pruebas que consideren pertinentes.
La documentación puede presentarse electrónicamente ante la Unidad de Prácticas Comerciales Internacionales (UPCI), en los términos y horarios señalados en la propia Resolución, o físicamente en el domicilio oficial indicado por la Secretaría.
Fundamento: punto 28 de la Resolución; artículos 6.1 y 11.4 del Acuerdo Antidumping y 3, último párrafo, y 89 F de la Ley de Comercio Exterior.
Regulaciones aplicables al producto
La publicación también identifica como normas relacionadas con las mercancías objeto del examen:
NOM-050-SCFI-2004, Información comercial-Etiquetado general de productos.
NMX-W-152-SCFI-2005, Aluminio y sus aleaciones-Utensilios de cocina recubiertos con antiadherente-Especificaciones y métodos de prueba.
Esta última contempla especificaciones y métodos de prueba para utensilios de cocina con recubrimiento interior antiadherente, nacionales e importados, destinados a la preparación de alimentos.
¿Qué deben revisar los importadores?
Las empresas que importen artículos para cocinar de aluminio originarios de China deben considerar que el inicio del examen no suspende ni elimina la cuota compensatoria existente.
En consecuencia, resulta conveniente revisar particularmente la correcta clasificación arancelaria de las mercancías; su origen; el valor en aduana y precio unitario por kilogramo; la identificación del exportador; la determinación de la cuota compensatoria cuando corresponda; y el cumplimiento de las regulaciones aplicables.
Las empresas que tengan interés jurídico en el resultado del procedimiento también deben valorar oportunamente su participación, considerando el plazo de 28 días hábiles establecido por la Secretaría de Economía.
Conclusión
A pocos días del vencimiento previsto de la medida, la Secretaría de Economía inició formalmente un nuevo examen de vigencia. Como consecuencia, la cuota compensatoria aplicable a los artículos para cocinar de aluminio originarios de China permanecerá vigente mientras se resuelve el procedimiento.
Para los importadores, esto significa que las obligaciones relacionadas con la cuota compensatoria no desaparecen con la llegada del 13 de octubre de 2026 por el solo transcurso del plazo.
Publicación oficial:
DOF 28 septiembre 2026
RESOLUCIÓN por la que se declara el inicio del procedimiento administrativo de examen de vigencia de la cuota compensatoria impuesta a las importaciones de artículos para cocinar de aluminio originarias de la República Popular China, independientemente del país de procedencia.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!