

DOF 28 septiembre 2026
Resolución preliminar del procedimiento administrativo de investigación antidumping sobre las importaciones de recubrimientos cerámicos para piso y muro originarias de la República de la India, independientemente del país de procedencia
En resumen:
Entrada en vigor: 29 de septiembre de 2026
Vigencia de las cuotas provisionales: 6 meses contados a partir de su entrada en vigor.
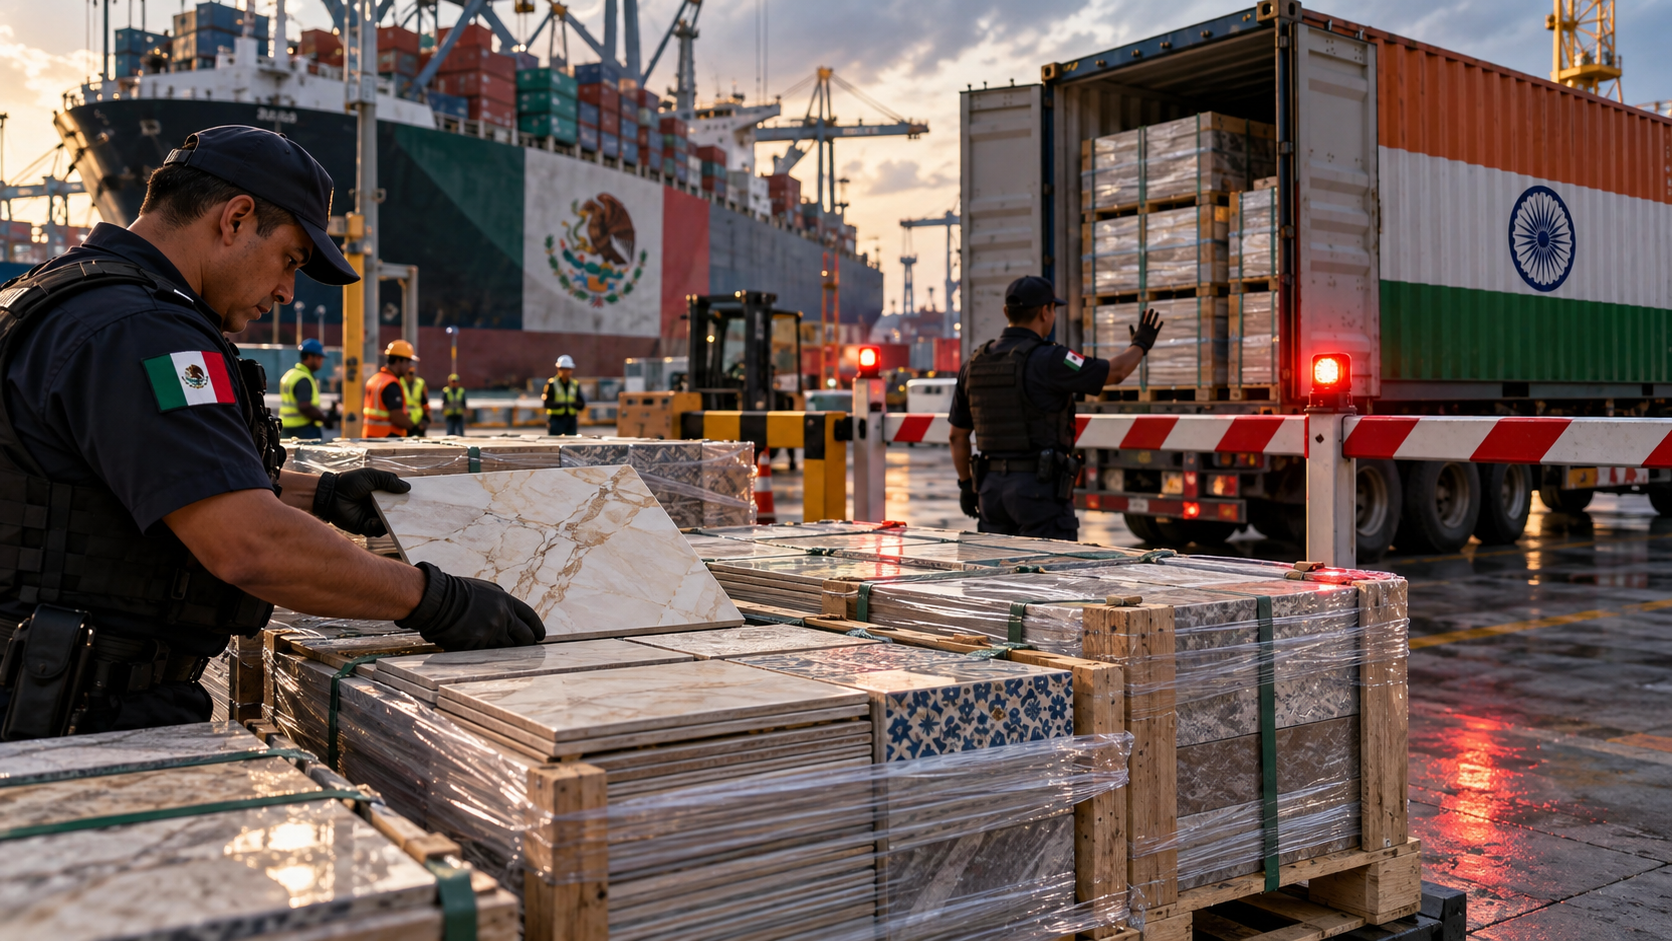
La Secretaría de Economía publicó la Resolución preliminar de la investigación antidumping sobre las importaciones de recubrimientos cerámicos para piso y muro originarias de India, mediante la cual determinó preliminarmente la existencia de discriminación de precios y daño material a la rama de producción nacional.
Como consecuencia, se imponen cuotas compensatorias provisionales de entre USD $0.07 y USD $10.98 por metro cuadrado, dependiendo de la empresa exportadora.
¿A quién afecta esta Resolución?
El cambio es especialmente relevante para:
- Importadores de pisos, losetas, baldosas, azulejos y demás recubrimientos cerámicos y porcelánicos originarios de India.
- Agentes y agencias aduanales que despachen estas mercancías.
- Comercializadores y distribuidores nacionales de pisos y recubrimientos importados.
- Empresas constructoras y desarrolladores que adquieran directamente recubrimientos de origen indio.
- Empresas que realicen importaciones temporales o definitivas de estos productos.
- Operaciones que involucren las fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02, así como cualquier otra fracción por la que pudiera ingresar el producto objeto de investigación.
La medida se determina por el origen India, independientemente del país desde el cual sea enviada o proceda físicamente la mercancía.
¿Qué productos están sujetos a la investigación?
El producto investigado comprende losetas o baldosas cerámicas utilizadas como recubrimientos para piso y muro, conocidas comercialmente, entre otras denominaciones, como:
baldosa, azulejo, loseta, piso cerámico, piso porcelánico, recubrimiento o revestimiento cerámico y recubrimiento o revestimiento porcelánico.
La Resolución distingue entre productos porcelánicos, con coeficiente de absorción de agua igual o menor a 0.5% en peso, y productos cerámicos, con absorción superior a 0.5%.
Existen determinadas piezas especiales excluidas de la cobertura, entre ellas ángulos, cenefas, cordones o trenzas, listelos, decorados o insertos, modulares, molduras, medias cañas, peldaños para escalón, rosetones, tacos o esquinas, triángulos, torelos, ventanas y zoclos o rodapiés, siempre que correspondan a las características descritas en la propia Resolución.
Fracciones arancelarias involucradas
Los recubrimientos objeto de investigación ingresan principalmente mediante:
6907.21.02: productos con coeficiente de absorción de agua inferior o igual a 0.5% en peso.
6907.22.02: productos con coeficiente de absorción superior a 0.5% pero inferior o igual a 10% en peso.
6907.23.02: productos con coeficiente de absorción superior a 10% en peso.
La unidad de medida aplicable es el metro cuadrado.
Es importante señalar que la Resolución establece que las cuotas alcanzan las importaciones definitivas y temporales que ingresen por dichas fracciones o por cualquier otra, por lo que la aplicación de la medida no debe analizarse exclusivamente a partir de la fracción arancelaria declarada.
Cuotas compensatorias provisionales
La Secretaría de Economía determinó preliminarmente los siguientes márgenes de discriminación de precios y estableció cuotas compensatorias equivalentes:
| Exportador | Cuota compensatoria provisional |
|---|---|
| Alliance | USD $0.07 por m² |
| Empresas productoras exportadoras que comparecieron y no fueron seleccionadas | USD $4.31 por m² |
| Maps y demás empresas exportadoras | USD $10.98 por m² |
| Cyan | Sin cuota compensatoria provisional |
Las cuotas se encuentran expresadas en dólares de los Estados Unidos por metro cuadrado, pero deberán liquidarse en su equivalente en moneda nacional.
Fundamento: puntos 602 y 603 de la Resolución; artículos 57, fracción I, 62 y 87 de la Ley de Comercio Exterior (LCE), así como artículos 7.1 y 9.1 del Acuerdo Antidumping.
Impacto práctico para los importadores
El principal impacto consiste en un nuevo costo directo para las operaciones de importación de mercancías originarias de India.
Por ejemplo, una operación sujeta a la cuota de USD $10.98 por m² deberá considerar ese importe por cada metro cuadrado importado, adicionalmente a las demás contribuciones, aprovechamientos y gastos asociados con la operación.
Por ello, resulta recomendable revisar antes del despacho:
1. El fabricante/exportador. La cuota aplicable cambia considerablemente dependiendo de la empresa de procedencia.
2. El origen de la mercancía. La medida aplica a mercancías originarias de India independientemente del país de procedencia.
3. La cobertura del producto. Debe confirmarse técnicamente si la mercancía corresponde al producto investigado o a alguna de las piezas especiales excluidas.
4. La cantidad declarada en metros cuadrados. La cuota compensatoria se determina sobre esta unidad de medida.
5. La estructura de costos de importación. La cuota puede modificar significativamente el costo puesto en México y, en consecuencia, precios de venta, márgenes y decisiones de abastecimiento.
Es posible garantizar la cuota compensatoria
Al tratarse de una cuota compensatoria provisional, los interesados podrán garantizar su pago en alguna de las formas previstas por el Código Fiscal de la Federación.
Esta posibilidad deriva de los artículos 7.2 del Acuerdo Antidumping y 65 de la LCE y debe evaluarse conforme a las circunstancias particulares de cada operación.
Mercancías de origen distinto a India
Conforme al artículo 66 de la LCE, los importadores obligados al pago de la cuota no tendrán que cubrirla cuando acrediten que el país de origen de la mercancía es distinto de India.
La comprobación deberá realizarse conforme al Acuerdo por el que se establecen las normas para la determinación del país de origen de mercancías importadas y las disposiciones para su certificación, para efectos no preferenciales.
Este punto cobra especial relevancia en operaciones trianguladas o en las que la mercancía sea embarcada desde un tercer país: procedencia y origen no son conceptos equivalentes para efectos de esta medida.
¿Por qué se impusieron las cuotas?
La Secretaría determinó preliminarmente que las importaciones originarias de India se realizaron con márgenes de discriminación de precios de entre USD $0.07 y USD $10.98 por m².
Durante el periodo investigado, las importaciones originarias de India representaron el 75% de las importaciones totalesde los productos analizados.
Además, durante el periodo de análisis aumentaron 148% y su participación dentro del Consumo Nacional Aparente pasó de 4.2% en 2022 a 11% en 2024.
La autoridad también identificó deterioro en diversos indicadores de la rama de producción nacional. Durante el periodo investigado reportó, entre otros:
- Producción: -7%.
- Ventas al mercado interno: -3%.
- Empleo: -7%.
- Inventarios: +30%.
- Precio de venta al mercado interno: -7%.
- Ingresos por ventas internas: -11%.
- Resultados operativos: -38%.
Con base en estos y otros elementos, la Secretaría concluyó preliminarmente que las importaciones en condiciones de discriminación de precios causaron daño material a la rama de producción nacional.
La investigación antidumping todavía no concluye
Es importante destacar que estamos ante una Resolución preliminar, no ante la resolución final del procedimiento.
La investigación antidumping continúa y las cuotas establecidas son provisionales. Su vigencia será de seis meses a partir del 29 de septiembre de 2026.
Asimismo, conforme al artículo 164 del Reglamento de la Ley de Comercio Exterior, las partes interesadas comparecientes cuentan con 20 días hábiles contados a partir de la entrada en vigor de la Resolución para presentar los argumentos y pruebas complementarias que consideren pertinentes.
Fundamentos y temas clave de la Resolución
La publicación aborda, entre otros, los siguientes aspectos:
- Producto objeto de investigación y piezas excluidas.
- Fracciones arancelarias 6907.21.02, 6907.22.02 y 6907.23.02.
- Características, proceso productivo, usos y normas de referencia.
- Determinación del precio de exportación y valor normal.
- Márgenes preliminares de discriminación de precios.
- Similitud entre el producto importado y el nacional.
- Representatividad de la rama de producción nacional.
- Volumen y comportamiento de las importaciones investigadas.
- Efectos sobre precios nacionales.
- Indicadores económicos y financieros de la industria nacional.
- Capacidad exportadora de India.
- Análisis de daño y causalidad.
- Cuotas compensatorias provisionales.
- Garantía del pago de las cuotas.
- Acreditación del origen no indio para evitar su pago.
- Periodo para presentar pruebas y argumentos complementarios.
Entre los principales fundamentos se encuentran los artículos 30, 39, 40, 50, 54, 56, 57, 62, 65, 66 y 87 de la Ley de Comercio Exterior, diversas disposiciones de su Reglamento y los artículos aplicables del Acuerdo Antidumping de la OMC.
¿Qué recomendamos revisar?
Las empresas que actualmente importan o tienen órdenes de compra de recubrimientos cerámicos provenientes de India deberían revisar inmediatamente la identidad del productor/exportador, el origen de las mercancías, su clasificación arancelaria, cobertura técnica y cantidad en metros cuadrados.
Publicación oficial:
DOF 28 septiembre 2026
RESOLUCIÓN preliminar del procedimiento administrativo de investigación antidumping sobre las importaciones de recubrimientos cerámicos para piso y muro originarias de la República de la India, independientemente del país de procedencia.
Para cualquier duda relacionada con esta publicación por favor contacte a nuestros asesores:
Tel. (+52) 55 4632 2870 (llamadas y WhatsApp)
Consorcio Jurídico Aduanero
Consultoría y Defensa Aduanera… Confiable!